📝 この記事の結論
離婚時に住宅ローンが残っている家でも、売却代金でローンを完済できる見込みがあれば売却を進められる場合があります。まずは不動産の名義・住宅ローン残債・現在の査定額を確認しましょう。
① 売却前に、不動産の所有名義と住宅ローンの契約者を確認することが重要です。共有名義の場合は、不動産全体を売却する際に原則として共有者全員の同意が必要です。
② 査定額が住宅ローン残債を上回るアンダーローンであれば、売却代金でローンを完済できる可能性があります。一方、オーバーローンの場合は不足額の処理方法を考える必要があります。
③ 不動産会社による直接買取では、一般の買主を探す仲介と比べて売却手続きを短縮できる場合があります。ただし、買取価格だけでなく、住宅ローンを完済できるか、引き渡し条件や費用負担まで確認することが大切です。
「離婚することになったけれど、住宅ローンが残っている家は売れる?」
「家を早めに売って財産関係を整理したい」
「不動産買取なら住宅ローンが残っていても利用できる?」
離婚時の家の売却では、このような悩みが出やすくなります。
住宅ローンが残っている場合は、単に査定額を見るだけでは判断できません。
この記事では、離婚時に住宅ローンが残る家を売却する流れと、不動産買取を利用する場合の注意点をわかりやすく解説します。
👉離婚で不動産を売却する流れ|売るタイミングと財産分与の注意点
住宅ローンが残る家でも離婚時に売却できる?
住宅ローンの返済中であっても、家を売却できる場合があります。
重要なのは、売却時に住宅ローンをどのように処理するかです。
住宅ローンを利用して購入した家には、金融機関の抵当権が設定されていることがあります。
通常は、売却代金などで住宅ローンを完済し、抵当権を抹消したうえで買主へ所有権を移します。
そのため、最初に確認したいのが次の2つです。
・現在の住宅ローン残債
・不動産の売却見込み額
この2つを比較することで、売却後にローンを完済できそうか判断しやすくなります。
アンダーローンなら売却しやすい
たとえば、住宅ローン残債よりも売却価格が高く、売却代金で住宅ローンを完済できるのであれば、売却を進めやすくなります。
ただし、売却時には仲介手数料や登記費用などがかかる場合があります。
オーバーローンでは不足額の確認が必要
この場合、売却代金だけではローンを完済できない可能性があります。
不足額を自己資金で補えるか確認したり、金融機関へ相談したりする必要があります。
状況によっては任意売却を検討するケースもあります。
離婚で家を売る前に確認する4つのこと
離婚時の不動産売却では、査定を依頼する前後に確認しておきたい項目があります。
特に、次の4つを整理しておくと売却方法を判断しやすくなります。
不動産の名義
まず、登記事項証明書などで不動産の所有者を確認します。
夫または妻の単独名義なのか、夫婦の共有名義なのかによって売却手続きが変わります。
共有名義の不動産全体を売却する場合は、原則として共有者全員の同意が必要です。
住宅ローンの契約者
不動産の所有名義と、住宅ローンの契約者が同じとは限りません。
誰が債務者なのか、連帯債務や連帯保証になっていないかなど、ローン契約の内容を確認しましょう。
また、不動産の名義を変更しても、住宅ローンの契約者が自動的に変わるわけではありません。
住宅ローン残債
金融機関から届く残高証明書や返済予定表などを確認し、現在いくらローンが残っているか把握します。
正確な残債が分からない場合は、金融機関へ確認しましょう。
現在の売却見込み額
住宅ローン残債を確認したら、不動産会社へ査定を依頼します。
査定では金額だけでなく、なぜその価格になったのかという根拠も確認することが大切です。
複数社を比較する場合も、査定額だけで決めず、買取条件や引き渡し条件などを含めて比較しましょう。
離婚で住宅ローンが残る家を売る流れ
住宅ローンが残る家を売却する場合は、名義や残債を確認してから売却方法を決めます。
基本的な流れは次のとおりです。
売却を急いでいる場合でも、最初にローン残債と査定額を確認することが重要です。
特に不動産買取を検討する場合は、「早く売れるか」だけではなく、買取価格で住宅ローンを完済できるかまで確認してから判断しましょう。
アンダーローンの場合の進め方
売却見込み額が住宅ローン残債を上回るアンダーローンであれば、売却代金で住宅ローンを完済できる可能性があります。
ただし、査定額とローン残債だけを比較するのではなく、売却にかかる費用まで含めて確認することが大切です。
売却後の手取り額まで確認する
そのため、以下の費用関係を整理したうえで、最終的にいくら手元に残るのかを確認しましょう。
- 売却価格
- 住宅ローン残債
- 売却にかかる費用
買取でもローン完済できるか確認する
そのため、仲介ならローンを完済できても、買取価格では完済できないケースも考えられます。
オーバーローンの場合の進め方
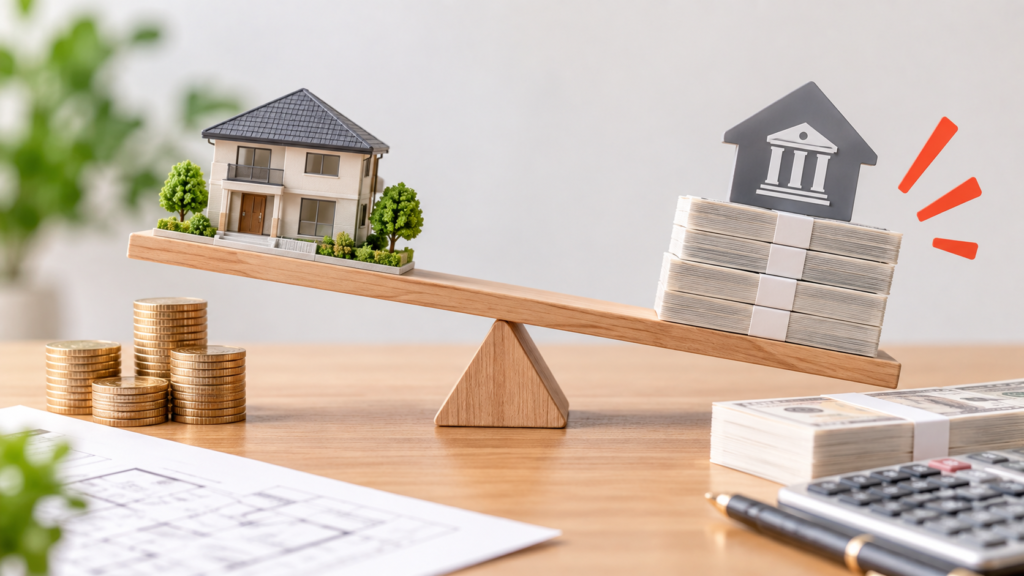
オーバーローンでは、売却代金だけで住宅ローンを完済できません。
この場合は、不足額をどのように処理するか考える必要があります。
自己資金で不足額を補えるか確認する
売却代金と住宅ローン残債との差額を自己資金で補える場合は、ローンを完済して通常の売却を進められる可能性があります。
金融機関へ相談する
自己資金だけで不足額を補えない場合は、金融機関への相談が必要です。
任意売却を検討する場合もある
住宅ローンの返済が難しく、通常の売却では完済できない場合は、金融機関の同意を得て任意売却を検討するケースもあります。
👉オーバーローンでも家は売却できる?不動産買取・任意売却とローン残債の対処法
離婚時に不動産買取を利用するメリット
不動産買取は、不動産会社が直接買主となる売却方法です。
離婚に伴って売却期限が決まっている場合などに、選択肢の一つになります。
一般の買主を探す必要がない
仲介では購入希望者を探して売却しますが、直接買取では不動産会社が買主になります。
内覧対応の負担を減らせる場合がある
仲介では複数の購入希望者による内覧が発生することがあります。
ただし、不動産会社による現地確認や査定は必要になることがあります。
現状のまま相談できる場合がある
築年数が古い家や、室内に荷物が残っている家でも、現状のまま買取を相談できる場合があります。
契約前に確認しておきましょう。
直接買取なら通常は仲介手数料がかからない
不動産会社が直接買主となる直接買取では、通常は仲介手数料はかかりません。
👉不動産買取と仲介の違いを比較|メリット・デメリット・向いている人を解説
不動産買取を利用する前の注意点

離婚時に買取を利用する場合は、スピードだけで決めないことが重要です。
次の点を確認しましょう。
オーバーローンになる場合は、不足額の処理方法まで確認してから進めます。
「なぜこの金額なのか」「売主側で何をする必要があるのか」まで確認しましょう。
引き渡し日をいつにするのか、室内の荷物をどうするのかなどを契約前に確認しておきましょう。
👉不動産見積もりを比較する方法!査定額だけで選ばないコツをプロが解説
共有名義・単独名義で異なる注意点
離婚時の家の売却では、不動産の名義によって手続きが変わります。
どちらか一方だけで売却条件を決めるのではなく、価格や引き渡し時期などを事前に共有しておきましょう。
婚姻中に夫婦の協力で形成した財産であれば、財産分与の対象として検討されることがあります。
法律上の判断が必要な場合は、弁護士などへ確認しましょう。
👉離婚で共有名義の家を売却する方法|査定・住宅ローン・財産分与を解説
離婚時の不動産買取でよくある失敗
離婚時の家の売却では、住宅ローンと夫婦間の取り決めを確認しないまま進めると、後から問題になることがあります。
住宅ローン残債を確認せず査定額だけで判断した
査定額だけを見て売却できると思っても、ローン残債や売却費用を含めると完済できない場合があります。
まず残債を確認しましょう。
元配偶者と売却条件を決めていなかった
共有名義の場合などは、売却価格や引き渡し時期について意見が分かれることがあります。
離婚前後を問わず、売却方針を共有しておくことが大切です。
名義と住宅ローン契約者を混同した
家の所有者と住宅ローンの契約者は別に確認する必要があります。
買取価格だけで契約した
価格だけでなく、残置物や引き渡し時期、費用負担なども確認しましょう。
売却前チェックリスト
離婚時に住宅ローンが残る家を売却する場合は、次の項目を確認しておきましょう。
・不動産の名義を確認した
・住宅ローンの契約者を確認した
・連帯保証や連帯債務の有無を確認した
・住宅ローン残債を確認した
・現在の査定額を確認した
・アンダーローンかオーバーローンか確認した
・夫婦で売却方針を共有した
・買取価格だけでなく条件も確認した
・売却費用を含めた手取り額を確認した
・引き渡し時期を確認した
専門家コメント|さくら都市デザイン株式会社 代表 櫻井 佑樹
離婚時に住宅ローンが残る家を売却する場合は、まず不動産の名義・住宅ローン残債・査定額の3点を確認することが重要です。
オーバーローンの場合は通常の売却とは進め方が変わるため、早めに金融機関や専門家へ相談することが大切です。
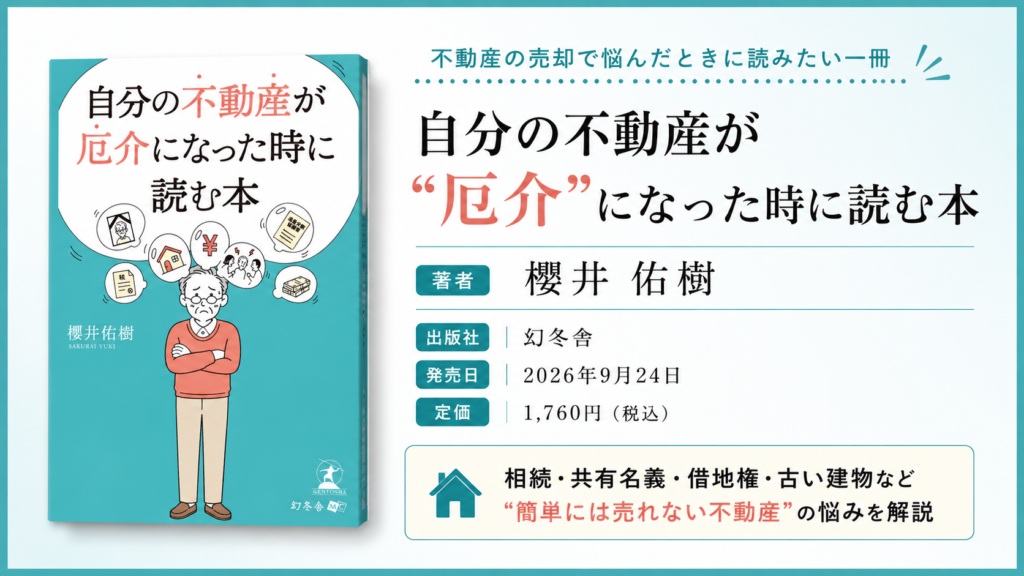
「売りたいのに、話が進まない」不動産について書籍で解説しています!
|
さくら都市デザイン株式会社 代表・櫻井佑樹の著書 『自分の不動産が“厄介”になった時に読む本』 が、幻冬舎より発売中です。 本書では、相続・登記、底地・借地権、共有名義、私道、家族間の調整、 売却価格や条件、古い建物や賃貸物件など、 不動産の売却が思うように進まなくなるさまざまな問題を、 実際の15のエピソードを交えて紹介しています。 |
よくある質問
離婚前でも家を買取してもらえますか?
条件が整っていれば相談できます。名義や住宅ローン残債、共有者の同意などを確認したうえで進めます。
住宅ローンが残っていても買取できますか?
買取価格などで住宅ローンを完済できる場合は、売却を進められる可能性があります。
オーバーローンでも買取できますか?
買取価格だけではローンを完済できない場合、不足額の準備や金融機関との相談が必要です。
夫婦共有名義の家でも買取できますか?
不動産全体を売却する場合は、原則として共有者全員の同意が必要です。
住宅ローンの名義人と所有者が違っても売れますか?
売却できる場合がありますが、不動産の名義と住宅ローン契約の両方を確認する必要があります。
買取代金で住宅ローンを完済できますか?
買取価格が住宅ローン残債や必要な費用を上回るか確認する必要があります。
元配偶者の同意は必要ですか?
共有名義の不動産全体を売却する場合は、原則として共有者全員の同意が必要です。
離婚前と離婚後のどちらで売るべきですか?
一概には決められません。夫婦の関係や住宅ローン、売却時期などを整理して判断します。
直接買取では仲介手数料がかかりますか?
不動産会社が直接買主となる場合は通常かかりません。ただし、別の会社が仲介に入る場合は発生することがあります。
まず何を確認すればいいですか?
不動産の名義、住宅ローンの契約者、ローン残債、現在の売却見込み額を確認しましょう。
まとめ|離婚で住宅ローンが残る家は残債と査定額を先に確認する
離婚時に住宅ローンが残る家を売却する場合は、不動産の名義・住宅ローン残債・査定額を最初に確認することが重要です。
アンダーローンであれば、売却代金で住宅ローンを完済できる可能性があります。
一方、オーバーローンでは不足額の処理方法や金融機関との調整が必要になる場合があります。
離婚・住宅ローンが残る不動産の買取相談はさくら都市デザインへ
|
離婚・住宅ローンが残る不動産の買取相談は さくら都市デザイン株式会社では、離婚に伴って住宅ローンが残っている戸建て・マンションなどの売却や買取に関するご相談を承っております。 不動産の名義や住宅ローン残債、現在の査定額などを確認しながら、アンダーローン・オーバーローンの状況や、仲介と買取のどちらが合うかを整理できます。 「住宅ローンが残っている家を売りたい」 「オーバーローンかもしれない」 「買取価格でローンを完済できるか確認したい」 という方も、まずは現在のローン残債や不動産の状況からご相談ください。
|