📝 この記事の結論
オーバーローンでも不動産買取・売却を検討できますが、「いくらで売れるか」だけではなく「住宅ローンをどのように処理するか」まで考えることが重要です。
① まず住宅ローン残高と不動産の査定価格を確認し、売却に必要な費用まで含めて不足額を把握しましょう。
② 売却代金だけでローンを完済できない場合は、自己資金・住み替えローン・任意売却などを検討します。
③ オーバーローンでは、少しでも高く売ることが残債を減らすことにつながるため、買取と仲介のどちらが適しているか比較することも大切です。
「住宅ローンがまだかなり残っているけれど家は売れる?」「オーバーローンでも不動産会社に買い取ってもらえる?」「売却価格でローンを完済できない場合はどうすればいい?」と悩んでいませんか?
オーバーローンでも家を売却できる可能性はあります。
ただし、通常は売却時に住宅ローンを完済して抵当権を抹消する必要があるため、売却価格だけで完済できない場合は、不足分を自己資金で補う、住み替えローンを検討する、金融機関の同意を得て任意売却を行うなどの対応が必要です。
この記事では、オーバーローンでも不動産買取を利用できるのか、売却前に確認したいローン残高・査定価格・不足額、売却方法についてわかりやすく解説します。
オーバーローンとは?
「オーバーローン」とは、住宅ローンの残高が不動産の売却価格(査定額)を上回っている状態を指します。
不動産売却においては、ローン残高と想定売却価格のどちらが大きいかによって「オーバーローン」と「アンダーローン」に分類されます。
📊 オーバーローンとアンダーローンの比較例
⚠️ オーバーローン(残債超過)
・住宅ローン残高:3,000万円
・不動産の売却価格:2,500万円
売却代金だけではローンを全額返済できず、【500万円の不足】が生じる状態です。自己資金補填や任意売却の検討が必要となります。
⭕ アンダーローン(完済可能)
・住宅ローン残高:2,000万円
・不動産の売却価格:2,500万円
売却価格がローン残高を上回っている状態です。売却代金のみでローンを完済し、手元に資金を残せる可能性が高くなります。
オーバーローンだとそのまま売却できない理由
住宅ローンを利用して購入した不動産には、金融機関の「抵当権」が設定されているのが一般的です。
抵当権とは、住宅ローンの返済ができなくなった場合などに、金融機関が不動産を担保として債権を回収するための権利です。
通常の不動産売却では、売却代金などを使って住宅ローンを完済し、抵当権を抹消したうえで買主へ引き渡します。
そのため、オーバーローンの場合に問題となるのは、「家が売れるか」だけではなく「売却しても残る住宅ローンをどうするか」です。
オーバーローンかどうかは諸費用も含めて考える
不動産を売却する際に特に注意したいのが、「売却にはさまざまな諸費用・税金がかかる」という点です。
単に「査定価格が住宅ローン残高より高いから安心」と判断してしまうと、思わぬ資金不足に陥るリスクがあります。
💸 不動産売却時に発生する主な費用・税金例
- 不動産会社へ支払う「仲介手数料」
- 売買契約書に貼付する「印紙税」
- ローン抹消手続きにかかる「抵当権抹消費用・登録免許税」
- 登記手続きを依頼する「司法書士への報酬」・その他必要経費
💡 「査定価格 > 住宅ローン残高」でも安心は禁物
机上の計算で「査定価格 > 住宅ローン残高」となっていても、そこから上記のような諸費用が差し引かれるため、必ずしもローンを完済できるとは限りません。
売却を検討する際は、額面の売却価格だけでなく「諸費用を差し引いた後の手取り額でローンを完済できるか」をしっかり試算して判断することが重要です。
オーバーローンでも不動産買取はできる?
オーバーローンでも、不動産会社へ買取を相談すること自体は可能です。
ただし、「買取してもらえる=住宅ローンの問題も自動的に解決する」という意味ではありません。
買取価格でローンを完済できれば通常売却できる
査定額や買取価格が住宅ローン残高を下回るオーバーローンの状態であっても、「不足分を自己資金で補填して全額返済できる」のであれば、抵当権を抹消して売却可能です。
不動産会社の買取価格と手持ちの自己資金を組み合わせることで、完済・引き渡しを目指せます。
💰 買取価格+自己資金による完済の具体的な例
- 住宅ローン残高:2,500万円
- 不動産会社の買取価格:2,300万円 (差引不足額:200万円)
- 準備できる自己資金:300万円
上記のケースでは、売却代金2,300万円に自己資金300万円を足し合わせることで、残高2,500万円の返済と売却に伴う諸費用をまとめて充当・清算し、無事に抵当権を抹消して売却することができます。
💡 諸費用まで含めた事前の総額試算が重要
自己資金を投入して売却を進める際は、ローン残高の補填分だけでなく、抵当権抹消費用や抹消登記手数料などの「諸費用も含めて手持ちの資金で足りるか」を事前に正確に確認しておくことが大切です。
不足分を用意できない場合は別の方法を検討する
一方、住宅ローンの残高に対して買取価格や査定額が大きく下回り、自己資金や親族からの支援などを合わせても不足分を補填できない場合は、通常通りの売却を進めることが難しくなります。
⚠️ 通常売却が困難となるケースの例
- 住宅ローン残高:3,000万円
- 不動産の買取価格:2,300万円 (差引不足額:700万円)
- 自己資金:不足分700万円+諸費用を用意できない
💡 状況に合わせて検討すべき主な解決手法
残債分を新居のローンに上乗せして組む「住み替えローン(買い替えローン)」を検討
金融機関(債権者)の同意を得て売却を進める「任意売却」などの専門的な解決策を検討
💡 「オーバーローン=すぐ任意売却」ではありません
オーバーローンだからといって、ただちに任意売却を選択しなければならないわけではありません。
まずは「現在のローン残高」と「正確な不動産価値(査定価格)」を正しく把握し、実際にいくら不足するのかを冷静に算出することから始めましょう。
オーバーローンの売却前に確認する3つのこと
1.住宅ローンの正確な残高
最初に確認するのが、現在の住宅ローン残高です。
金融機関の残高証明書やインターネットバンキングなどで確認し、必要に応じて金融機関へ問い合わせましょう。
「たぶん2,000万円くらい」といった概算ではなく、できるだけ正確な金額を確認することが重要です。
2.不動産の査定価格
次に、現在の家がいくらで売却できそうなのか査定を受けます。
このとき注意したいのが、仲介の査定価格と不動産会社の買取価格は同じではないことです。
仲介では市場で買主を探すため、買取より高く売却できる可能性があります。一方、買取は不動産会社が直接購入するため、比較的早く売却価格を確定しやすいという特徴があります。
オーバーローンの場合は、売却価格によって不足額が大きく変わるため、両方を比較して判断するとよいでしょう。
3.諸費用を含めた不足額
住宅ローンの残債がある不動産を売却する際は、単純に「売却価格から住宅ローン残高を引く」のではなく、売却に必要な諸費用まで考慮した総合的な資金計画を立てることが大切です。
📐 売却資金の不足額を算出する基本フォーミュラ
📊 具体的な計算シミュレーション例
・不動産売却価格:2,700万円
・売却諸費用(仲介手数料・登記費用等):100万円
💡 正確な「不足額」を算出して初めて具体的な対策が選べる
この諸費用を含めた正確な不足額(例:約400万円)を把握して初めて、「自己資金で手元から出せるか」「住み替えローンを組むか」「任意売却の協議を進めるか」といった現実的で具体的な対処法を判断できるようになります。
まずは専門家に査定と諸費用の算出を依頼し、正確な試算を行うことから始めましょう。
オーバーローンで家を売却する3つの方法

不足額が分かったら、次に「どのように住宅ローンを処理して売却するか」を検討します。
主な方法は次の3つです。
1.自己資金で不足分を補う
売却代金だけでは住宅ローンを全額返済できない場合であっても、不足する金額を預貯金などの自己資金で補えるのであれば、通常通りの不動産売却を検討することが可能です。
📊 売却価格とローン残高の差額試算例
- 住宅ローン残高:2,500万円
- 不動産売却価格:2,300万円
⚠️ ただし、実際の売却時には「売却諸費用(仲介手数料・登記費用等)」が別途必要になります
💡 生活資金まで無理に使わず、売却後の暮らしを見据えた試算を
手持ちの預貯金でローンを無理やり全額完済できたとしても、売却後の手元資金(生活予備費や新生活の準備資金)がゼロになってしまっては元も子もありません。
単純な不足額(200万円)だけでなく諸費用も含めた総額を排出し、「売却後の生活資金を安全に残せるか」を踏まえた余裕のある資金計画を立てることが極めて重要です。
2.住み替えローンを検討する
新しい住宅への住み替えを予定している場合は、「住み替えローン」を利用できる場合があります。
住み替えローンは、現在の住宅を売却しても残る住宅ローンと、新居の購入資金をまとめて借り入れる方法です。
自己資金だけでは不足額を補えない場合の選択肢になりますが、借入額が大きくなるため、金融機関の審査や返済能力などの条件があります。
利用できるかどうかは金融機関へ確認しましょう。
3.任意売却を検討する
住宅ローンの返済が難しく、売却代金や自己資金でもローンを完済できない場合には、任意売却が選択肢になることがあります。
任意売却とは、金融機関など債権者の同意を得て、住宅ローンを完済できない状態で不動産を売却する方法です。
通常の売却とは手続きが異なるため、任意売却に対応できる不動産会社や金融機関へ早めに相談することが重要です。
オーバーローンなら買取と仲介どちらがいい?
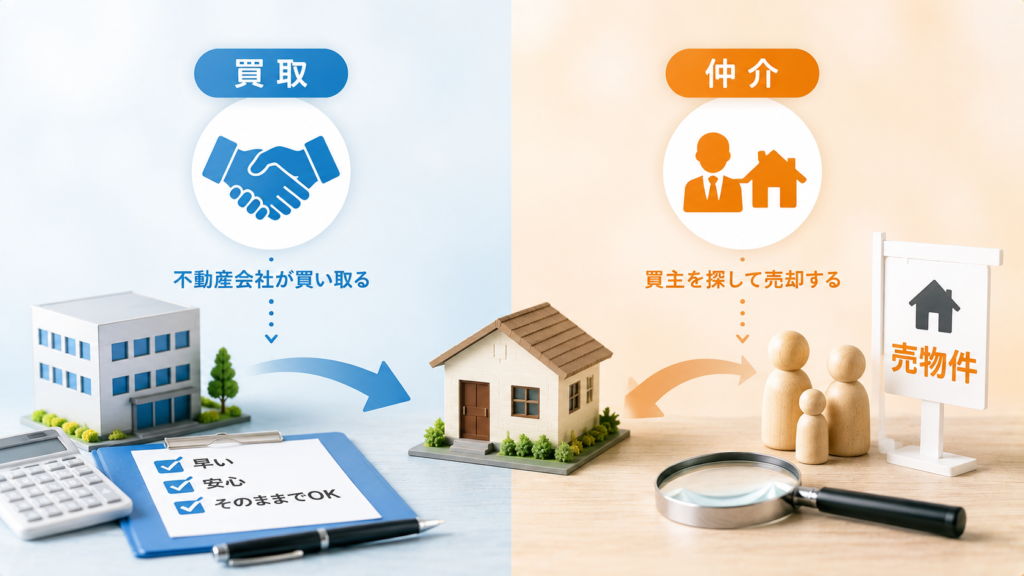
オーバーローンでは、「早く売れるか」だけでなく、売却後に住宅ローンがいくら残るのかも重要です。
そのため、買取と仲介の特徴を比較して判断しましょう。
買取が向いているケース
不動産買取は、不動産会社が直接買主となる方法です。
- 売却を急いでいる
- 内覧対応の負担を減らしたい
- 早めに売却価格を確定したい
- 築古・修繕が必要などの事情がある
といった場合に検討しやすい方法です。
仲介手数料が原則不要なのも直接買取の特徴です。
一方、不動産会社が購入後の再販売費用やリスクなどを考慮するため、一般的には仲介より売却価格が低くなる傾向があります。
仲介が向いているケース
仲介は、不動産会社に一般の買主を探してもらう方法です。
売却まで時間がかかる可能性はありますが、買取より高く売却できれば、住宅ローンの不足額を小さくできる可能性があります。
そのため、売却期間に余裕があり、少しでも高く売ってオーバーローンを解消・縮小したい場合には仲介も比較する価値があります。
オーバーローンだからといって最初から買取だけに絞らず、仲介で売った場合の想定価格と買取価格の両方を確認しましょう。
任意売却を選ぶ前に知っておきたいこと
任意売却は、オーバーローンなら誰でも自由に選べる方法ではありません。
金融機関など債権者の同意が必要
抵当権が残った不動産を売却するためには、金融機関など債権者との調整が必要です。
売主だけの判断で任意売却を進めることはできないため、住宅ローンの返済が難しくなっている場合は早めに相談しましょう。
売却しても残債がなくなるとは限らない
任意売却について特に注意したいのが、家を売れば住宅ローンがすべてなくなるわけではないことです。
売却代金を返済に充てても住宅ローンが残った場合、その残債について返済方法などを債権者と調整することになります。
「任意売却=借金がゼロになる」と考えないことが重要です。
オーバーローンで売却するときの注意点
査定価格だけで完済できると判断しない
たとえば、
住宅ローン残高:3,000万円
査定価格:3,050万円
だった場合、一見すると売却すれば住宅ローンを完済できそうに見えます。
しかし、実際の成約価格が査定価格を下回ったり、売却諸費用がかかったりすれば、手取り額では完済できない可能性があります。
査定価格ではなく、売却後の手取り額で判断することが大切です。
高い査定額だけで不動産会社を選ばない
査定価格は、実際の売却価格を保証するものではありません。
特にオーバーローンでは「少しでも高く売りたい」という心理から高い査定額に目が向きやすいため、査定額の根拠や販売方法、買取条件なども比較しましょう。
住宅ローンの相談を先延ばしにしない
返済が難しくなっている場合は、状況が深刻になる前に金融機関や専門家へ相談することが重要です。
早い段階で相談するほど、現在の収支や売却予定などを踏まえて検討できる選択肢が多い場合があります。
専門家コメント|さくら都市デザイン株式会社 代表 櫻井 佑樹
オーバーローンのご相談では、「住宅ローンが残っているから売れない」と思われている方も少なくありません。
しかし、大切なのはローンが残っていること自体ではなく、売却後にいくら不足するのか、その不足分をどう処理するのかを整理することです。
まず住宅ローン残高を確認し、現在の不動産価値を査定したうえで、仲介・買取などの方法を比較しましょう。
住宅ローンの返済が難しくなっている場合も、問題を先送りせず、できるだけ早い段階でご相談いただくことをおすすめします。
オーバーローンの売却に関するよくある質問
Q1.オーバーローンでも家は売れますか?
不足分を自己資金で補う、住み替えローンや任意売却を検討するなど、状況によって売却できる可能性があります。
Q2.オーバーローンでも不動産買取はできますか?
買取の相談は可能です。ただし、住宅ローンをどのように処理するか確認する必要があります。
Q3.住宅ローンが残っている家は売れますか?
売却代金などで住宅ローンを完済し、抵当権を抹消できれば通常の売却が可能です。
Q4.自己資金がない場合はどうすればいいですか?
住み替えローンや任意売却などを検討できる場合があります。金融機関や専門家へ相談しましょう。
Q5.任意売却をするとローンはなくなりますか?
必ずしもなくなりません。売却後に残債があれば、その返済について債権者との調整が必要です。
Q6.任意売却には金融機関の同意が必要ですか?
はい。金融機関など債権者との調整が必要です。
Q7.買取と仲介はどちらがいいですか?
売却スピードを重視するなら買取、高く売って残債を減らしたい場合は仲介が向くことがあります。
Q8.査定だけでもできますか?
はい。まず査定を受けて、住宅ローン残高との差を確認するとよいでしょう。
Q9.住宅ローンを滞納していなくても相談できますか?
相談できます。返済に不安がある場合は、早めに状況を整理することが大切です。
Q10.最初に何をすればいいですか?
住宅ローン残高を確認し、不動産の査定を受けて、売却した場合の不足額を把握することから始めましょう。
まとめ|オーバーローンでも売却方法は検討できる
住宅ローン残債・オーバーローンのご相談なら さくら都市デザインへ
オーバーローンだからといって、すぐに家の売却を諦める必要はありません。まずは①住宅ローン残高、②現在の不動産価値、③諸費用を含めた不足額を正確に確認することが重要です。
不足分を自己資金で補えるのか、住み替えローンを利用できるのか、任意売却を検討する必要があるのかによって適した方法は異なります。オーバーローンでは売却価格が少し変わるだけでも不足額に大きく影響するため、買取・仲介それぞれの価格や条件を比較して判断しましょう。さくら都市デザインでは、住宅ローンが残っていて売却できるか分からない場合も、現在の状況を整理するところから丁寧にご相談を承ります。
さくら都市デザイン株式会社
代表者:櫻井 佑樹(東京都知事(1)第110585号)
〒150-0022 東京都渋谷区恵比寿南2-21-2 恵比寿サウスヒル402号
TEL:03-6452-4090(受付時間:10:00~19:00 / 定休日:土日祝日)