📝 この記事の結論
離婚時の不動産査定では、家やマンションの現在価値を把握するとともに、住宅ローン残債・登記名義・財産分与の方法を確認することが重要です。査定は離婚前でも依頼でき、売却するか、一方が住み続けるかを判断する材料になります。ただし、不動産会社の査定額がそのまま財産分与の金額になるわけではありません。
① 離婚時の不動産査定は、財産分与や売却方法を決めるために役立ちます。夫婦共有名義だけでなく、単独名義の家でも財産分与の対象になる場合があります。
② 住宅ローンが残っている場合は、査定額とローン残債を比較しましょう。売却代金で完済できるアンダーローンか、不足が生じるオーバーローンかによって選択肢が変わります。
③ 不動産査定は複数社へ依頼し、査定額だけでなく根拠や売却期間も比較することが大切です。早めに現金化して共有関係を整理したい場合は、不動産会社による直接買取も検討できます。
「離婚するときの家の査定はどうすればいい?」「住宅ローンが残っていても売れる?」「財産分与はいくらになる?」と悩んでいませんか。
離婚時の不動産は、名義やローン、査定額によって判断が変わります。この記事では、不動産査定の方法や注意点、財産分与の考え方をわかりやすく解説します。
離婚時に不動産査定が必要な理由とは?
離婚時には、預貯金だけでなく、婚姻中に夫婦で形成した不動産も財産分与の対象になることがあります。
しかし、不動産は現金と異なり、現在の価値が分かりにくい財産です。
そのため、まず査定によって家やマンションの市場価値を把握し、住宅ローン残債や今後の住まいについて整理することが大切です。
財産分与の判断材料になる
財産分与とは、婚姻中に夫婦が協力して形成した財産などを、離婚に伴って分けることです。
たとえば、結婚後に購入した自宅は、夫の単独名義であっても財産分与の対象になる場合があります。
反対に、結婚前から所有していた家や、相続・贈与で取得した不動産などは、原則として特有財産として扱われる場合があります。
登記名義だけで財産分与の対象かどうかが決まるわけではありません。
また、不動産会社の査定額は市場での売却価格の目安であり、財産分与で採用する評価額について夫婦間で争いがある場合は、別途検討が必要です。
売却するか住み続けるか判断できる
離婚時の不動産には、主に次のような選択肢があります。
- 家を売却して現金化する
- 夫婦の一方が家を取得して住み続ける
- 一定期間、共有状態を維持する
たとえば、子どもの生活環境を変えたくないという理由で、一方が住み続けることを希望する場合もあるでしょう。
その際、不動産の価値が分かれば、家を取得する側がもう一方へ金銭を支払う「代償金」の検討にも役立ちます。
売却すると決めていなくても、査定を受ける意味は十分にあります。
住宅ローンの問題を整理できる
離婚時に住宅ローンが残っている場合は、現在の査定額とローン残債を比較する必要があります。
たとえば、家の査定額が4,000万円、住宅ローン残債が2,500万円なら、売却代金でローンを完済できる可能性があります。
一方、査定額が2,500万円でローン残債が3,000万円なら、売却代金だけでは完済できない可能性があります。
また、離婚したからといって住宅ローンの契約者や連帯保証人が自動的に変更されるわけではありません。
不動産の名義と住宅ローンの契約内容は別々に確認しましょう。
離婚時の不動産査定の方法と注意点
離婚時の不動産査定では、単に「いくらで売れるか」を知るだけでなく、夫婦双方が納得できる判断材料を集めることが重要です。
査定額に大きな差があると、財産分与や売却について話し合いが進まなくなる場合もあります。
机上査定と訪問査定の違い
不動産会社の査定には、主に机上査定と訪問査定があります。
| 査定方法 | 特徴 | 向いているケース |
|---|---|---|
| 机上査定 | 物件情報や周辺相場から概算価格を算出 | まず価格を知りたい |
| 訪問査定 | 現地で建物状態や周辺環境を確認 | 具体的に売却を検討したい |
机上査定は、所在地や面積、築年数などをもとに価格を算出する方法です。
訪問査定では、室内の状態や設備、日当たり、土地の接道状況なども確認します。
財産分与や実際の売却を具体的に検討する場合は、現地の状態を反映した査定を受けることをおすすめします。
夫婦の一方だけでも査定を依頼できる?
不動産会社へ価格の目安を相談すること自体は、夫婦の一方からでも可能な場合があります。
ただし、共有名義の家や相手が居住している家では、訪問査定のための立ち入りについて調整が必要になることがあります。
また、査定を受けられることと、不動産全体を自由に売却できることは別の問題です。
共有名義の不動産全体を売却する場合は、原則として共有者全員の同意が必要になります。
相手に知られず査定したい場合も、訪問や連絡の方法について事前に不動産会社へ確認しましょう。
複数社の査定額と根拠を比較する
同じ不動産でも、不動産会社によって査定額が異なることがあります。
たとえば、同じ家について次のような査定結果が出る場合です。
| 不動産会社 | 査定額 |
|---|---|
| A社 | 4,200万円 |
| B社 | 3,900万円 |
| C社 | 3,700万円 |
※金額は説明用の架空の例です。
この場合、最も高いA社の査定額が必ずしも適正とは限りません。
周辺の成約事例や建物状態、販売戦略などによって査定額が異なるためです。
査定額だけでなく、「なぜその金額になるのか」「実際にどのくらいの期間で売れそうか」まで確認しましょう。
査定額と買取価格の違いを理解する
仲介を想定した査定額は、市場で売却できそうな価格の目安です。
一方、買取価格は不動産会社が直接購入する場合に提示する金額です。
買取は買主探しが不要で早期現金化を目指しやすいものの、一般的には仲介より価格が低くなる傾向があります。
離婚時には、早く現金化できるメリットだけでなく、売却価格の違いが財産分与や新生活の資金計画に与える影響も確認することが大切です。
住宅ローンが残っている場合の査定と財産分与
離婚時の不動産査定で特に注意したいのが、住宅ローン残債との関係です。
不動産の価値が高くても、住宅ローンが多く残っていれば、売却後に手元へ残る金額は少なくなります。
アンダーローンの場合の考え方
アンダーローンとは、一般的に不動産の価値が住宅ローン残債を上回っている状態です。
たとえば、次のケースを考えてみましょう。
| 項目 | 金額 |
|---|---|
| 不動産査定額 | 4,000万円 |
| 住宅ローン残債 | 2,500万円 |
| 差額 | 1,500万円 |
この場合、査定額どおりに売却できれば、売却代金で住宅ローンを完済できる可能性があります。
ただし、1,500万円がそのまま財産分与の対象額になるとは限りません。
実際には売却諸費用や取得経緯、夫婦間の合意内容なども考慮する必要があります。
登記上の持分割合と財産分与の割合も必ずしも一致しないため、単純に半分ずつと決めないことが大切です。
オーバーローンの場合の注意点
オーバーローンとは、住宅ローン残債が不動産の価値を上回っている状態です。
たとえば、
不動産査定額:2,500万円
住宅ローン残債:3,000万円
であれば、売却代金だけでは500万円が不足する計算になります。実際には売却諸費用も必要です。
この場合、不足分を自己資金で補えるか、金融機関との調整が必要かなどを確認しなければなりません。
返済が難しい場合は任意売却などを検討するケースもありますが、金融機関の同意が必要であり、必ず利用できるわけではありません。
一方が住み続ける場合はローン契約も確認する
離婚後に夫婦の一方が家へ住み続ける場合、不動産の所有名義と住宅ローンの契約内容を確認する必要があります。
たとえば、夫名義の住宅ローンが残ったまま妻が住み続ける場合、夫婦間で返済方法を決めても、金融機関との契約が自動的に変更されるわけではありません。
また、住宅ローンの契約条件によっては、居住者の変更などについて金融機関への確認が必要になります。
不動産の名義変更やローンの借り換えが可能かどうかも含め、財産分与の方針を決める前に確認しましょう。
離婚時の不動産売却は仲介と買取どちらがいい?
離婚時に不動産を売却する場合は、「仲介」と「買取」のどちらを選ぶかによって、売却価格や現金化までの期間が異なります。
特に離婚では、財産分与や新生活の準備など、売却時期が重要になることもあります。
「できるだけ高く売りたいのか」「早く売却して財産関係を整理したいのか」を明確にすることが大切です。
仲介と買取の違いを比較する
| 比較項目 | 仲介 | 買取 |
|---|---|---|
| 買主 | 主に一般の購入希望者 | 不動産会社 |
| 売却価格 | 高値売却を目指しやすい | 仲介より低くなる傾向 |
| 売却期間 | 買主探しに時間がかかる場合がある | 比較的短期間で進めやすい |
| 仲介手数料 | 原則必要 | 直接買取なら原則不要 |
| 内覧対応 | 必要になることが多い | 一般客への内覧は不要 |
| 向いている人 | 価格を重視する方 | 早期売却を重視する方 |
仲介では、市場で広く購入希望者を探すため、条件の良い売却を目指しやすい特徴があります。
一方、買取では不動産会社が直接購入するため、一般の買主を探す必要がありません。
ただし、買取なら必ず売れるわけではなく、物件の状態や住宅ローン残債によっては売却が難しい場合もあります。
早く財産分与を進めたい場合は買取も選択肢
離婚時には、「できるだけ早く不動産を整理したい」「売却代金を新生活の資金に充てたい」と考える方もいるでしょう。
このような場合は、不動産会社による直接買取が選択肢になります。
買取は買主探しが不要なため、価格や条件がまとまれば、比較的短期間で売却を進められます。
また、一般の購入希望者への内覧対応が不要なため、離婚に伴う生活環境の変化がある中でも、売却の負担を軽減できる場合があります。
ただし、買取価格が低くなると、売却後に残る金額も少なくなります。
早期現金化のメリットと、財産分与に影響する売却価格の両方を比較することが重要です。
共有名義の家は売却前に双方の同意を確認する
夫婦共有名義の家全体を売却する場合は、原則として夫婦双方の同意が必要です。
たとえば、
「夫は売却して住宅ローンを清算したい」
「妻は子どもと今の家に住み続けたい」
というように意見が分かれている場合、一方の判断だけで家全体を売却することはできません。
まず不動産査定で現在の価値を確認し、売却する場合と一方が取得する場合の条件を整理しましょう。
なお、自分の共有持分のみを売却することは原則として可能ですが、離婚時は財産分与との関係もあるため、慎重な判断が必要です。
財産分与の条件は売却前に整理しておく
離婚時の不動産売却では、売却価格だけでなく、売却代金をどのように分けるかも重要です。
特に確認したいのは、次の項目です。
- 不動産の登記名義と持分割合
- 住宅ローンの契約者・連帯保証人
- 売却代金から差し引く諸費用
- 売却後に残る金額
- 財産分与の対象となる財産の範囲
- 売却時期と引き渡し条件
また、売却せず一方が家を取得する場合は、代償金や住宅ローンの扱いについても検討する必要があります。
夫婦間で合意できない場合は、不動産会社の査定結果を判断材料としながら、必要に応じて弁護士などへ相談しましょう。
実際のご相談事例|共有名義不動産の整理に悩まれていたケース
離婚時の不動産査定では、査定額を確認するだけでなく、共有者同士の希望を整理することも重要です。
さくら都市デザインでは、共有名義の不動産について、実際に次のようなご相談をいただいています。
※以下は兄弟姉妹による共有名義不動産の相談事例であり、離婚による事例ではありません。ただし、共有者同士で意見がまとまらない場合の参考になります。
ケース①|共有名義の実家が空き家のままになっていたケース
相続後、ご実家が兄弟姉妹で共有名義となったものの、日常的な連絡が減り、話し合いをしないまま年月が経過していました。
空き家の状態が続き、管理や今後の扱いについて不安を感じていたものの、誰が主導して進めるべきか分からず、ご相談いただきました。
そこで、現在の状況を整理し、各共有者様の意向を確認しながら、無理のない形で調整を進めました。
結果として、全員が納得できる方向性を共有し、不動産整理の第一歩を踏み出すことができました。
共有名義の不動産では、所有者同士の関係が悪くなくても、誰が中心になって動くか決まらず、問題が長期化することがあります。
ケース②|共有者間で意見がまとまらなかったケース
兄弟姉妹で共有している不動産について、売却するのか活用するのかで方針が分かれ、話し合いが進まない状態でした。
共有者同士の関係が悪いわけではありませんでしたが、判断するきっかけがなく、状況が停滞していたとのことです。
そこで、それぞれの希望を確認しながら、現実的な選択肢を整理しました。
結果として、合意形成に向けた方向性が見え、次の判断へ進める状態を整えることができました。
離婚時の共有名義不動産でも、双方の希望が異なる場合があります。
まず不動産の現在価値や住宅ローンの状況を確認し、売却・保有・一方による取得などの選択肢を整理することが重要です。
よくある質問(FAQ)
Q1.離婚時の不動産査定は必要ですか?
財産分与や売却方法を検討するために役立ちます。不動産の現在価値を把握することで、住宅ローン残債との比較や、夫婦双方の話し合いを進めやすくなります。
Q2.離婚前でも不動産査定を依頼できますか?
はい。離婚前でも不動産会社へ査定を依頼できます。売却すると決めていない段階でも、現在の価値を把握するために利用できます。
Q3.夫婦の一方だけでも査定できますか?
机上査定などは一方から相談できる場合があります。ただし、訪問査定では居住者との調整が必要になることがあります。
Q4.相手に知られず不動産査定できますか?
机上査定などで価格の目安を確認できる場合があります。ただし、訪問査定や書類確認が必要になる場合もあるため、依頼前に不動産会社へ相談しましょう。
Q5.不動産査定額はそのまま財産分与の金額になりますか?
必ずしもそうではありません。住宅ローン残債や不動産の取得経緯、財産分与の対象範囲などによって判断が異なります。
Q6.住宅ローンが残っていても売却できますか?
売却できますが、通常は売却時に住宅ローンを完済し、抵当権を抹消する必要があります。まず査定額とローン残債を比較しましょう。
Q7.オーバーローンの場合はどうなりますか?
売却代金だけでローンを完済できないため、不足分を自己資金で補えるかなどを検討する必要があります。返済が難しい場合は金融機関への相談も必要です。
Q8.共有名義の家は一人で売却できますか?
共有名義の家全体を売却する場合は、原則として共有者全員の同意が必要です。自分の共有持分のみを売却できる場合はありますが、財産分与との関係にも注意しましょう。
Q9.離婚時は仲介と買取のどちらがいいですか?
できるだけ高く売却したい場合は仲介、早めに現金化したい場合は買取が選択肢です。価格だけでなく売却期間や諸費用も比較しましょう。
Q10.夫婦で査定額について意見が合わない場合は?
複数社の査定結果や周辺の成約事例を確認しましょう。財産分与で評価額について争いがある場合は、不動産鑑定士や弁護士などへの相談も検討してください。
専門家コメント|さくら都市デザイン株式会社 代表 櫻井 佑樹
離婚時の不動産査定では、査定額だけでなく、住宅ローン残債や登記名義、財産分与の方法をあわせて確認することが大切です。
特に共有名義の不動産では、双方の希望が異なり、売却が進まない場合もあります。
複数社の査定額と根拠を比較し、仲介・買取それぞれの条件を確認したうえで、納得できる方法を選びましょう。
「離婚後、この家をどうすればいい?」と悩んでいる方へ
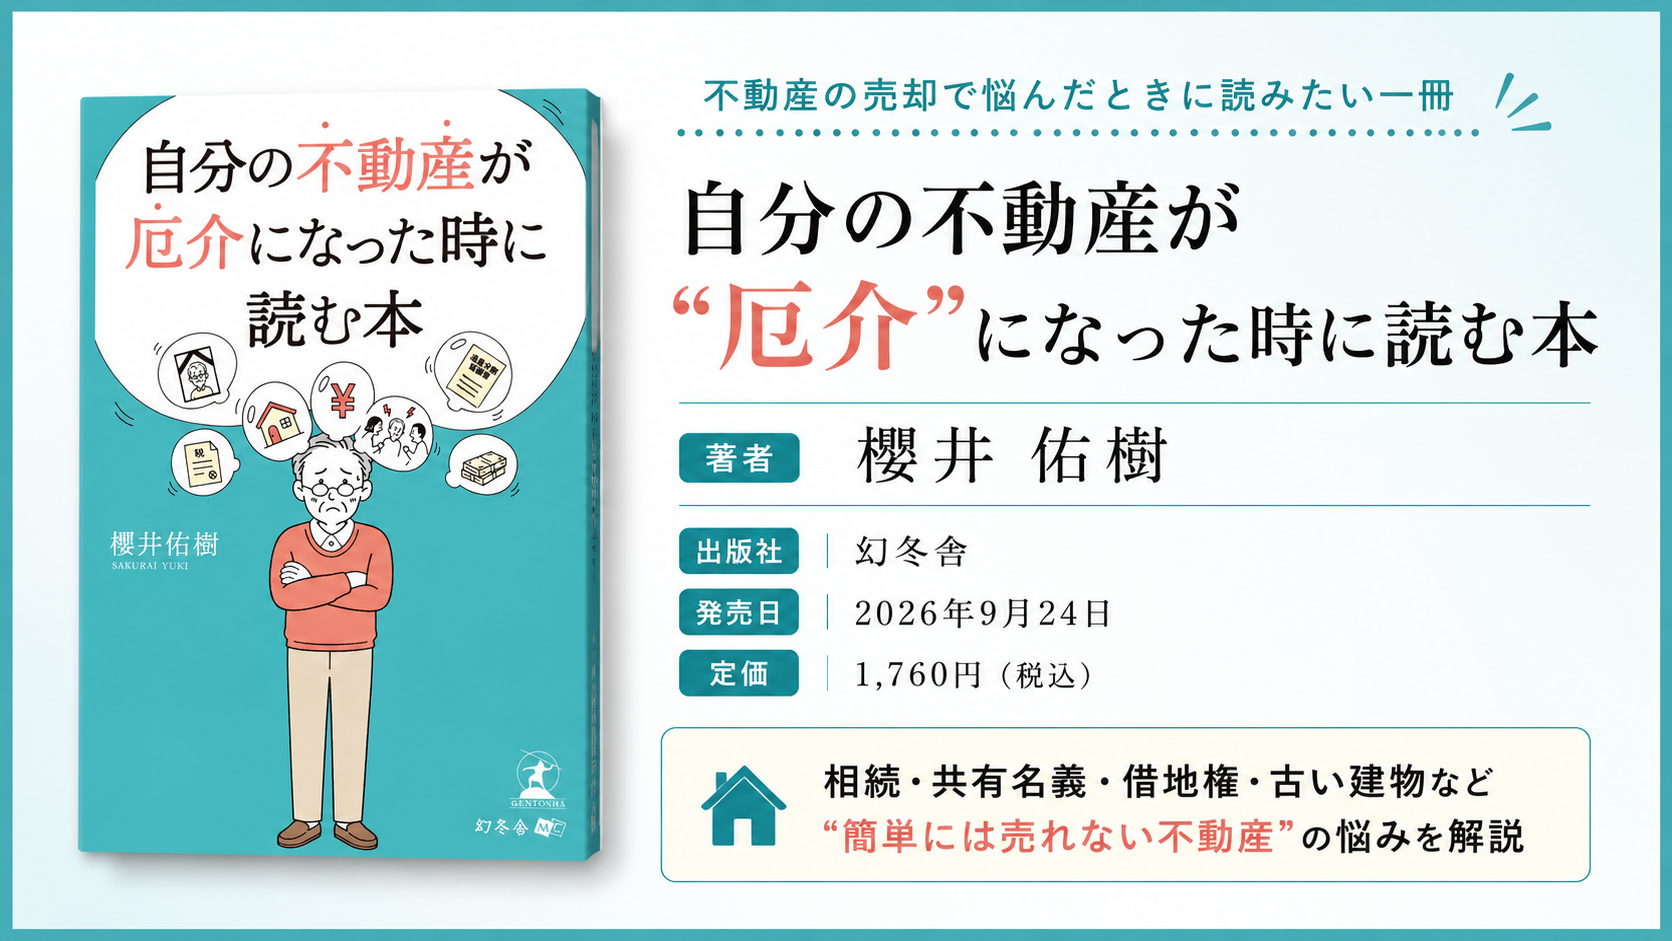
離婚時の不動産は、「家を売るべきか」「住宅ローンはどうなるのか」「財産分与でいくら受け取れるのか」など、複数の問題が重なることがあります。
さくら都市デザイン株式会社 代表・櫻井佑樹の著書『自分の不動産が“厄介”になった時に読む本』では、共有名義や権利関係、売却条件など、不動産の整理で直面しやすい問題を実例とともに紹介しています。
まとめ|離婚時の不動産査定は財産分与と住宅ローンを含めて判断しよう
離婚時の不動産査定では、現在の不動産価値だけでなく、住宅ローン残債や登記名義、財産分与の方法を確認することが重要です。
特に、住宅ローンが残っている場合は、アンダーローンかオーバーローンかによって売却方法や資金計画が変わります。
また、不動産会社の査定額がそのまま財産分与の金額になるとは限りません。
複数社の査定額と根拠を比較し、仲介・買取それぞれの価格や期間を確認したうえで、夫婦双方が納得できる方法を検討しましょう。
離婚時の不動産査定・売却相談なら、さくら都市デザインへ
「離婚するので家の査定を受けたい」「住宅ローンが残っている」「共有名義の家をどうすればよいか分からない」など、離婚時の不動産にはさまざまなお悩みがあります。
さくら都市デザイン株式会社では、現在の不動産価値や権利関係、売却希望時期などを確認しながら、仲介・買取を含めた売却方法をご提案します。
財産分与や住宅ローンに関する問題がある場合も、不動産の査定・売却に関する部分からご相談いただけます。法的な判断が必要な場合は、弁護士などの専門家への相談もご検討ください。
「まず家がいくらになるのか知りたい」「売却するか住み続けるか迷っている」という段階から、お気軽に無料相談をご利用ください。
会社情報
さくら都市デザイン株式会社
代表者:櫻井 佑樹
〒150-0022
東京都渋谷区恵比寿南2-21-2 恵比寿サウスヒル402号
TEL:03-6452-4090
宅建免許番号:東京都知事免許(1)第110585号
受付時間:10:00~19:00
定休日:土日祝日
ホームページ:https://www.sakuratd.co.jp/