📝 この記事の結論
住宅ローン返済中のマンションでも、売却代金などでローン残債を完済し、抵当権を抹消できれば売却できます。
そのため、売却を検討するときは、査定額だけでなく、現在の住宅ローン残高や売却にかかる費用まで確認することが大切です。
①住宅ローン中でも、完済と抵当権抹消ができれば売却できる
②最初に住宅ローン残高・マンション査定額・売却費用を確認する
③オーバーローンの場合は、不足分をどう補うか先に整理する
「住宅ローンがまだ残っているけれど、マンションを売却できる?」
「売却価格がローン残高より低かったらどうなる?」
「住み替えをしたいけれど、今のローンはどうすればいい?」
このような疑問を持つ方もいるでしょう。
住宅ローンが残っているからといって、マンションを売却できないわけではありません。
ただし、売却時には住宅ローンを完済し、マンションに設定されている抵当権を抹消できるか確認する必要があります。
この記事では、住宅ローン中のマンションを売却する条件や、売却前に確認したいこと、アンダーローン・オーバーローンの違い、買取で売却する流れまで分かりやすく解説します。
👉オーバーローンでも家は売却できる?不動産買取・任意売却とローン残債の対処法
住宅ローン中のマンションは売却できる?
住宅ローン返済中でも、条件を満たせばマンションを売却できます。
重要なのは、売却時に住宅ローン残債を完済し、抵当権を抹消できるかどうかです。
売却には住宅ローンの完済が必要
マンションの売却代金だけで完済できる場合もあれば、売却代金だけでは不足する場合もあります。
そのため、まずは現在の住宅ローン残高を正確に確認することが大切です。
ローン残高だけでなく、売却時に発生する費用も考慮して資金計画を立てましょう。
抵当権の抹消が必要
抵当権とは、住宅ローンの返済ができなくなった場合に、金融機関が不動産を担保として扱える権利です。
マンションを通常の売買で引き渡す際は、原則として抵当権を抹消できる状態にする必要があります。
多くの場合、決済日に売却代金を受け取り、その資金で住宅ローンを完済し、抵当権抹消の手続きを進めます。
👉不動産売却時の登記とは?所有権移転・抵当権抹消・費用・必要書類を解説
売却前に確認したい3つのこと
住宅ローン中のマンションを売却するときは、先に資金状況を整理しておくと判断しやすくなります。
主に確認したいのは、次の3つです。
住宅ローン残高
まず確認したいのが、現在の住宅ローン残高です。
ローン残高は、金融機関から届く残高証明書や返済予定表などで確認できます。
契約している金融機関によっては、インターネット上で確認できる場合もあります。
ただし、実際に一括返済する際は、日割りの利息や手数料などによって金額が変わる場合があります。
売却を具体的に進める段階では、金融機関へ一括返済時の金額も確認しておきましょう。
マンションの査定額
次に、現在のマンションがどの程度の価格で売却できそうか査定を受けます。
査定では、主に次のような項目が確認されます。
・築年数
・所在階
・方角や眺望
・専有面積や間取り
・室内状態
・駅からの距離
・周辺需要
・管理状況
・修繕履歴
・管理費や修繕積立金
これらの情報をもとに査定額が算出されます。
住宅ローン残高と査定額を比較することで、売却代金でローンを完済できそうか判断しやすくなります。
ただし、査定額は実際の成約価格や買取価格を保証するものではありません。
複数社の査定額・査定根拠・条件を比較しながら判断しましょう。
👉分譲マンションの売却相場はいくら?調べ方・価格を左右する7つの条件を解説
売却にかかる諸費用
売却価格と住宅ローン残高だけを比較するのではなく、売却にかかる費用も確認する必要があります。
主に考えられる費用は次のとおりです。
・仲介を利用する場合の仲介手数料
・抵当権抹消登記に関する費用
・司法書士への報酬
・金融機関の繰上返済手数料がある場合の費用
・売買契約書にかかる印紙税
・譲渡所得が生じた場合の税金
これらの費用を差し引くと、実際に住宅ローン返済へ充てられる金額が変わります。
査定額だけで「完済できそう」と判断せず、諸費用も含めた資金計画を立てることが重要です。
アンダーローンとオーバーローンの違い
住宅ローン中のマンション売却では、査定額とローン残高の関係を確認することが重要です。
一般に、アンダーローンとオーバーローンの2つに分けて考えます。
| 状態 | 意味 | 売却時の考え方 |
|---|---|---|
| アンダーローン | 売却価格が住宅ローン残高を上回る状態 | 売却代金で残債を完済できる可能性がある |
| オーバーローン | 売却価格が住宅ローン残高を下回る状態 | 不足分をどう補うか確認する必要がある |
アンダーローンの場合
アンダーローンであれば、売却代金から住宅ローン残債や売却費用を支払い、抵当権を抹消できる可能性があります。
ただし、査定額がローン残高を上回っていても、実際の売却価格や諸費用によって手取り額は変わります。
最終的には、売却価格から必要な費用を差し引いて判断しましょう。
オーバーローンの場合
オーバーローンでは、売却代金だけでは住宅ローンを完済できません。
この場合は、自己資金で不足分を補う方法や、住み替えローン、任意売却などを検討することがあります。
ただし、それぞれ利用条件や審査、金融機関との調整が必要です。
オーバーローンだと分かった場合は、売買契約を進める前に、不足分をどのように対応するか整理しておきましょう。
オーバーローンの場合はどうする?
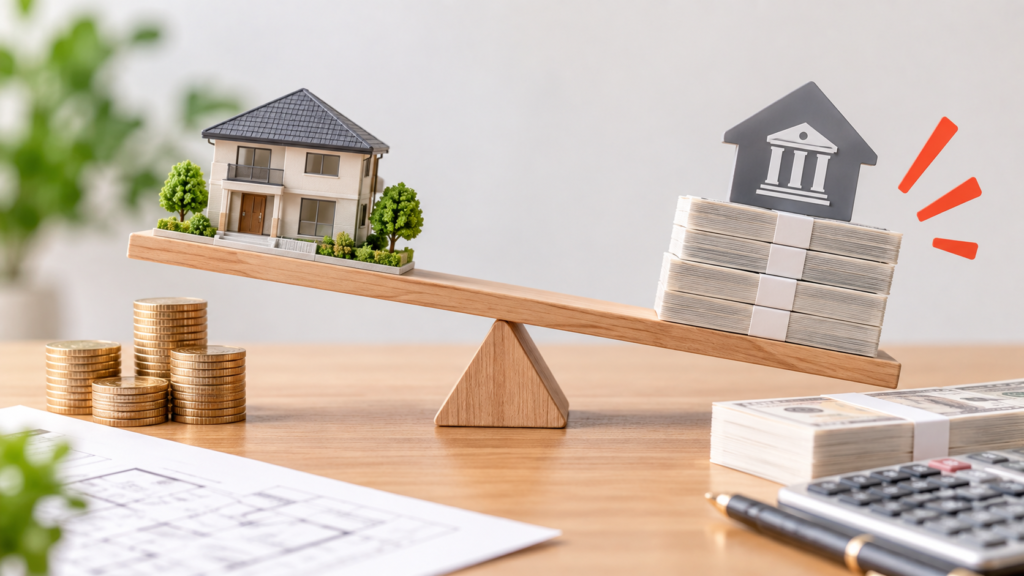
オーバーローンの場合は、売却代金だけでは住宅ローンを完済できないため、不足分への対応を先に考える必要があります。
主な方法は次のとおりです。
自己資金で不足分を補う
売却代金と自己資金を合わせて残債を完済できれば、抵当権を抹消して売却を進められる可能性があります。
ただし、手元資金を大きく減らすと、住み替え後の生活や引っ越し費用に影響する場合があります。
売却後に必要な資金も残したうえで判断しましょう。
住み替えローンを検討する
住み替えローンとは、現在の住宅ローンの不足分と、新しく購入する住宅の資金をまとめて借りる方法です。
ただし、利用には金融機関の審査があります。
収入や残債額、新しく購入する物件の価格などによって利用できない場合もあるため、早めに金融機関へ相談しておきましょう。
任意売却を検討する
任意売却とは、住宅ローンを完済できない状態で、金融機関などの同意を得て不動産を売却する方法です。
通常の売却とは手続きが異なり、金融機関との調整が必要になります。
そのため、オーバーローンだからといってすぐに任意売却を選ぶのではなく、まず現在の残債額や査定額、不足額を整理してから判断することが大切です。
住宅ローン中のマンションを買取で売却する流れ

住宅ローンが残っているマンションを買取で売却する場合も、基本的には残債確認から決済、抵当権抹消まで順番に進めます。
主な流れは次のとおりです。
住宅ローン残高を確認する
最初に、現在の住宅ローン残高を確認します。
残高証明書や返済予定表だけでなく、実際に一括返済する場合の金額も金融機関へ確認しておくと安心です。
マンションの査定を受ける
次に、不動産会社へ査定を依頼します。
買取を検討している場合は、買取価格だけでなく、査定根拠や引渡し条件なども確認しましょう。
複数社の査定額・査定根拠・条件を比較すると判断しやすくなります。
売却価格と住宅ローン残高を比較する
査定結果が出たら、住宅ローン残高や売却費用と比較します。
売却代金で残債を完済できるか、不足分が出る場合はどのように補うかを整理します。
この段階で資金計画を確認しておくことが重要です。
買取条件を確認する
価格だけでなく、契約条件も確認します。
主に確認したい項目は次のとおりです。
・買取価格
・引渡し時期
・費用負担
・残置物の扱い
・契約解除に関する条件
・決済日
これらの条件を確認し、納得したうえで契約へ進みます。
売買契約を締結する
条件に合意したら、売買契約を締結します。
契約書の内容を確認し、不明点があれば署名前に確認しましょう。
住宅ローンが残っている場合は、決済日に完済と抵当権抹消ができるよう、金融機関との手続きも進めます。
決済・ローン完済・抵当権抹消・引渡しを行う
決済日には売却代金を受け取り、その資金などで住宅ローンを完済します。
その後、抵当権抹消の手続きを行い、マンションを買主へ引き渡します。
抵当権抹消登記は、司法書士が手続きを行うことが一般的です。
住宅ローン中のマンションを買取で売るメリット・注意点
買取には、仲介とは異なる特徴があります。
住宅ローン中のマンションを売却する場合も、メリットだけでなく注意点を確認しておきましょう。
仲介より短期間で進められる場合がある
一般の購入希望者を探す必要がないため、条件がまとまれば仲介より短期間で売却を進められる場合があります。
住み替えの予定が決まっている場合などは、スケジュールを整理しやすいことがあります。
一般向けの内覧対応が不要な場合がある
買取では不動産会社が査定を行うため、一般の購入希望者に対する内覧が不要な場合があります。
売却活動の負担を減らしたい場合は比較しやすい方法です。
直接買取では通常は仲介手数料がかからない
ただし、別の会社が仲介に入る場合は仲介手数料が発生する場合があります。
契約前に取引の形態を確認しておきましょう。
買取価格が仲介の想定売却価格より低くなることがある
そのため、買取価格は仲介の想定売却価格より低くなることがあります。
売却期限や手間、価格などを含めて比較することが大切です。
👉中古マンションは買取と仲介どちらがいい?7つの違いと選び方を比較
住宅ローン中のマンション売却でかかる費用
住宅ローン中のマンション売却では、売却代金から差し引かれる費用も確認しておきましょう。
主に考えられる費用は次のとおりです。
・仲介を利用する場合の仲介手数料
・抵当権抹消登記に関する費用
・司法書士への報酬
・金融機関の繰上返済手数料がある場合の費用
・売買契約書にかかる印紙税
・譲渡所得が生じた場合の税金
費用は契約内容や売却方法によって異なります。
売却価格だけでなく、最終的に手元にいくら残るかを確認しておきましょう。
👉不動産売却にかかる費用はいくら?仲介手数料・税金・登記費用と手取り額を解説
売却前チェックリスト
住宅ローン中のマンションを売却するときは、次の項目を整理しておくとスムーズです。
これらを確認しておくと、売却後に資金不足が発生するリスクを抑えやすくなります。
専門家コメント|さくら都市デザイン株式会社 代表 櫻井 佑樹
住宅ローン中のマンション売却では、査定額だけでなく「売却代金で残債と諸費用をどこまでまかなえるか」を確認することが重要です。
実務では、金融機関へ一括返済額を確認し、査定額や売却費用と比較したうえで資金計画を整理します。
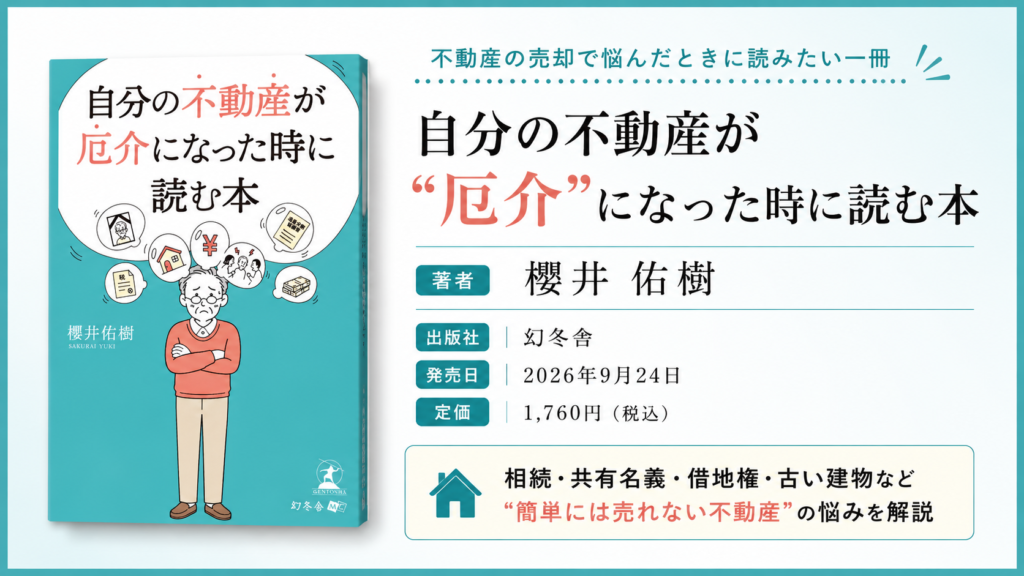
「売りたいのに、話が進まない」不動産について書籍で解説しています!
|
さくら都市デザイン株式会社 代表・櫻井佑樹の著書 『自分の不動産が“厄介”になった時に読む本』 が、幻冬舎より発売中です。 本書では、相続・登記、底地・借地権、共有名義、私道、家族間の調整、 売却価格や条件、古い建物や賃貸物件など、 不動産の売却が思うように進まなくなるさまざまな問題を、 実際の15のエピソードを交えて紹介しています。 |
よくある質問
住宅ローンが残っているマンションでも売却できますか?
住宅ローンが残っていても、売却代金などで残債を完済し、抵当権を抹消できれば売却できます。
まずはローン残高と査定額、売却にかかる費用を確認しましょう。
住宅ローン中のマンションを売る条件は何ですか?
基本的には、住宅ローンを完済し、抵当権を抹消できる状態にする必要があります。
売却代金だけで不足する場合は、自己資金などで不足分を補えるか確認します。
抵当権とは何ですか?
抵当権とは、住宅ローンの返済ができなくなった場合に、金融機関が不動産を担保として扱える権利です。
住宅ローンを利用して購入したマンションには、抵当権が設定されていることが一般的です。
抵当権はいつ抹消しますか?
多くの場合は、売却代金を受け取る決済日に住宅ローンを完済し、抵当権抹消の手続きを進めます。
具体的な手続きは金融機関や司法書士と確認しましょう。
ローン残高はどこで確認できますか?
金融機関から届く残高証明書や返済予定表などで確認できます。
契約内容によっては、インターネット上で確認できる場合もあります。
売却価格がローン残高より低い場合はどうなりますか?
売却代金だけでは住宅ローンを完済できないため、不足分を補う必要があります。
自己資金や住み替えローンなど、利用できる方法を確認しましょう。
オーバーローンでもマンションを売却できますか?
不足分を補って住宅ローンを完済できる場合は、通常の売却を進められる可能性があります。
完済が難しい場合は、金融機関の同意を得て任意売却を検討することもあります。
住宅ローン中のマンションは買取と仲介のどちらが向いていますか?
どちらが適しているかは、希望価格や売却期限、住宅ローン残高、住み替え予定などによって異なります。
仲介と買取それぞれの査定額や条件を比較して判断することが大切です。
住み替えローンは利用できますか?
利用できる場合がありますが、金融機関による審査があります。
現在の住宅ローン残高や収入、新しく購入する物件の条件などによって利用可否が変わります。
住宅ローン中のマンション売却にはどんな費用がかかりますか?
仲介を利用する場合の仲介手数料、抵当権抹消登記に関する費用、司法書士報酬、印紙税などが発生する場合があります。
金融機関によっては繰上返済手数料がかかることもあるため、事前に確認しましょう。
まとめ|住宅ローン中のマンションは残債と査定額を確認して売却方法を判断しよう
住宅ローン中のマンションでも、残債を完済し、抵当権を抹消できれば売却できます。
まずは住宅ローン残高、マンションの査定額、売却にかかる費用を確認しましょう。
売却代金で住宅ローンを完済できないオーバーローンの場合は、不足分への対応方法を先に整理することが重要です。
また、売却方法には仲介と買取があり、それぞれ価格や売却期間、費用などが異なります。
住宅ローン中のマンションの査定・売却相談はさくら都市デザインへ
|
住宅ローン中のマンションの査定・売却相談は さくら都市デザイン株式会社では、住宅ローンが残っているマンションの査定・売却に関するご相談を承っております。 現在の住宅ローン残高やマンションの査定額、売却にかかる費用などを確認しながら、残債を完済できるか、仲介と買取のどちらが合っているかを整理します。 「住宅ローンが残っているけれど売却できるか知りたい」 「売却価格でローンを完済できるか確認したい」 「オーバーローンになりそうで今後の方法を相談したい」 という方も、まずは現在のローン残高やマンションの状況をご相談ください。
|