📝 この記事の結論
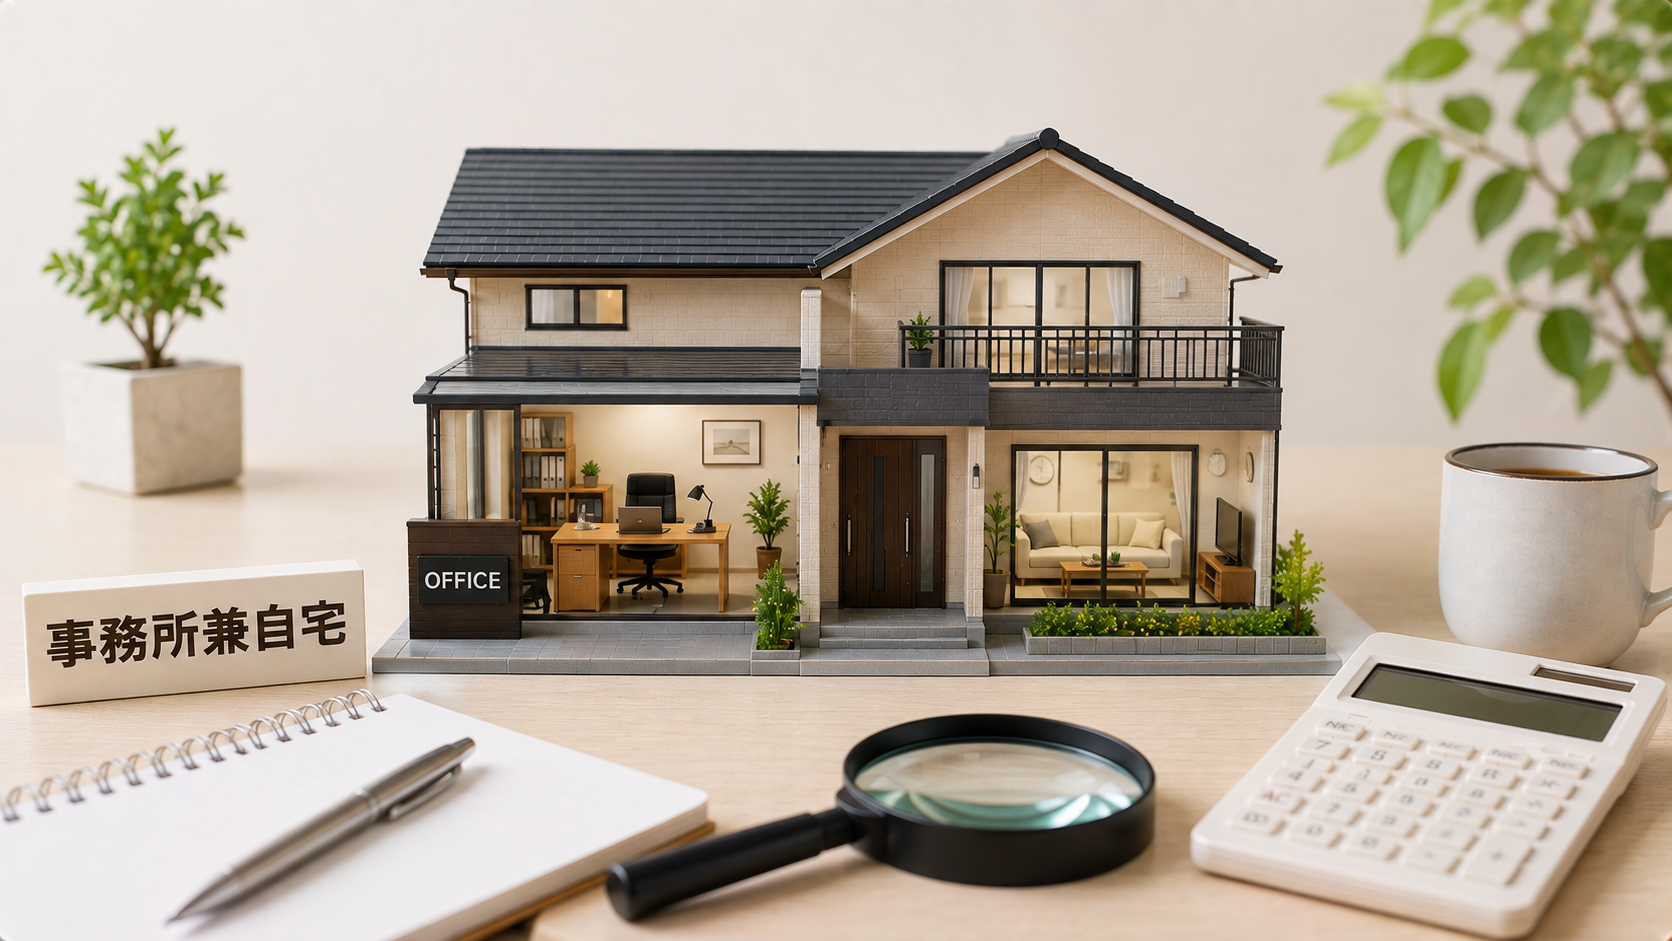
事務所兼自宅の戸建てでも、仲介による売却や不動産会社による買取は可能です。事務所スペースがあるから一律に査定額が低くなるわけではなく、住宅部分との割合や間取り、立地、建物状態、一般住宅への転用性などによって評価が変わります。
① 事務所兼自宅は、一般的な戸建て・事務所兼住宅・事業用不動産など、物件の特徴に合わせた売却方法を検討できます。 築古や空き事務所になっている物件でも、現状のまま買取できるケースがあります。
② 査定では、土地・建物の価値だけでなく、住宅と事務所の面積割合、玄関や生活動線、駐車場、事務所設備、一般住宅への転用性なども確認されます。 事務所部分が大きいから必ず査定額が低くなるわけではありません。
③ 事務所兼自宅を売却するときは、一般の戸建てとして売る方法、事務所兼住宅として売る方法、不動産会社へ買取してもらう方法などを比較することが重要です。 高額なリフォームを行う前に、まず現状の査定価格を確認しましょう。
「自宅の一部を事務所として使っているけれど、普通の戸建てとして売れる?」「事務所スペースが残っていても、そのまま買取してもらえる?」と悩んでいませんか。
事務所兼自宅の戸建てでも、仲介による売却や不動産会社による買取は可能です。ただし、住宅と事務所の面積割合や間取り、立地、一般住宅への転用性などによって査定額や適した売却方法が変わります。
この記事では、事務所兼自宅の売却方法や買取価格の考え方、査定で確認されるポイント、普通の戸建てとして売るための条件について詳しく解説します。
事務所兼自宅の戸建てでも売却できる?

結論から言うと、事務所兼自宅の戸建てであっても問題なく売却することができます。
事務所として使用していたスペースがあるからといって、売却を諦める必要はありません。
売却・査定の対象となる主な事務所兼自宅のパターン
🏢 売却に対応可能な事務所兼住宅の例
- 1階が事務所・2階が自宅になっている物件
- 自宅内の一室をオフィス・作業場として利用
- 個人事業主・自営業者の事務所兼住宅
- 税理士・行政書士・司法書士等の士業事務所付き住宅
- 法人の拠点・オフィスとして使用している自宅
- 現在は使われておらず元事務所スペースが空いている住宅
間取りや設備に応じた「一般住宅」・「事業用物件」としての販売戦略
事務所スペースは、飲食店の厨房や美容室のシャンプー台といった大型の特殊設備が少ないケースが多く見られます。
デスクや書棚等を撤去するだけで一般的な居室として利用できる間取りであれば、一般的な戸建て(マイホーム)としてスムーズに売り出すことが可能です。
一方で、独立した受付や専用玄関、広いワークスペースがあり住居部分がコンパクトな物件は、事務所兼住宅や事業用不動産としてターゲットを絞って販売した方が強みを活かせます。
💡 「住宅価値」と「事業用価値」の両面から評価する
「事務所があるから一般の人には売りにくい」と思い込む必要はありません。
物件のポテンシャルを「一般住居」と「事務所・事業用」の両方の視点から正しく見極め、最も高く・好条件で売れる販売プランを選択しましょう。
事務所兼自宅にはどんなタイプがある?

事務所兼自宅といっても、事務所部分の規模や使い方によって特徴が異なります。
自宅の一室を事務所として利用しているタイプ
書斎や一室をSOHOなどとして利用しているタイプです。
住宅部分が建物の大半を占め、特別な設備も少なければ、一般的な戸建てとして売却しやすい傾向があります。
事務所として使っていた部屋を寝室や書斎として利用できるかがポイントです。
1階事務所+2階住宅タイプ
1階を事務所、2階を住居として使用するタイプです。
士業や自営業者の事務所兼住宅などで見られます。
査定では、事務所と住宅それぞれの広さ、玄関が分かれているか、住宅部分への生活動線が確保されているかなどが確認されます。
事務所部分が大きいタイプ
建物の半分程度、またはそれ以上を事務所として使用しているケースです。
一般住宅として利用するには間取り変更が必要になる場合がありますが、駅から近い場所や事業需要のある地域では、事務所兼住宅として評価される可能性もあります。
事務所部分を第三者へ貸しているタイプ
1階の事務所などを第三者へ賃貸し、上階を自宅として使用しているケースもあります。
この場合は一般住宅としての価値だけでなく、賃料収入を得られる収益物件として評価される可能性があります。
ただし、売却時には賃貸借契約の内容などを確認する必要があります。
事務所兼自宅が売れにくいと言われる理由
事務所兼自宅は売却できない物件ではありませんが、間取りによっては一般的な戸建てより購入希望者が限定されることがあります。
一般住宅とは間取りが異なることがある
事務所兼自宅の物件では、事業用途に合わせて設計されているため、一般的なマイホーム(単世帯住宅)とは大きく異なる間取り構造になっているケースが多く見られます。
🏢 事務所兼自宅に見られる主な間取りの特徴
- 来客用の受付カウンターや打ち合わせスペースがある
- 柱や仕切りの少ない広々としたワークスペースがある
- 住居用とは別に事務所専用の出入り口・玄関がある
- 居住用の部屋数(個室・プライベート空間)が少ない
💡 買主側での「リフォーム費用」を考慮した販売アプローチが重要
そのままでは一般住宅として住みにくい配置になっている場合、買主が購入後に壁の設置や間取り変更などの改修・リフォーム工事を行う必要があります。
そのため、売却時には「リフォーム前提の一般住宅」として売り出すか、「そのまま使える事業用物件」としてターゲットを絞るか、物件の特性を見極めた訴求がポイントとなります。
事務所を必要とする購入希望者が限られる
事務所として利用する場合は、
「自宅で仕事をしたい」
「事務所と住居を一か所にまとめたい」
といった購入希望者が中心になります。
そのため、一般的な戸建てより買主層が限定される場合があります。
ただし、在宅勤務やSOHOなどにも利用しやすい間取りであれば、事務所スペースを仕事部屋や書斎として提案できるケースもあります。
事務所兼自宅の買取価格はどう決まる?

事務所兼自宅の物件だからという理由だけで、買取査定額を一律で低く見積もられてしまうわけではありません。
物件ごとの特性やポテンシャルを多角的に分析することで、適正な高評価につながるケースも数多く存在します。
事務所兼自宅の買取査定で確認される10の重要評価ポイント
🔍 査定時に総合的に確認される主な評価項目
- 立地条件や面する道路等の「土地本来の価値」
- 建物の延床面積および築年数
- 建物構造・外装・設備全体の維持状態
- 住宅部分と事務所部分の面積割合
- 事務所と住宅それぞれの生活・移動動線
- 住宅用・事務所用玄関の配置や出入りやすさ
- 敷地内・近隣における駐車スペースの有無・台数
- 単世帯(一般住宅)への改修・転用のしやすさ
- 事務所・オフィススペースとしての利用価値
- 周辺エリアにおける「住宅需要」と「事業需要」
間取り構造・立地に応じた評価パターンと査定の視点
例えば、事務所スペースが一室程度で大きな改修なしにそのまま居室として利用できる場合、一般的なマイホームとしてスムーズに高く評価できる傾向にあります。
反対に、事務所部分が建物の大半を占めているような構造であっても、駅近くや幹線道路沿いなどの事業ニーズが見込める立地であれば、事務所兼住宅や事業用不動産としての価値を高く評価できるケースがあります。
💡 複数の視点(住居用途・事業用途)から多角的に査定することが重要
単に「事務所があるから」という点だけを見るのではなく、「一般的な住宅として再販売できるか」「事務所兼住宅やオフィスとして需要があるか」という双方の視点から柔軟に評価できる不動産会社へ相談することが、適正価格での買取につながります。
事務所兼自宅の買取査定で見られる10のポイント
事務所兼自宅を売却・買取査定に出す場合、一般的な戸建て住宅の確認項目に加えて、事務所スペースとしての利用状況や構造もあわせて確認されます。
主な査定ポイントは以下の10項目です。
事務所兼自宅の主な査定チェックポイント10選
🔍 査定時に総合的に確認される10の評価項目
- 土地価格および周辺地域の相場価格
- 最寄り駅からの距離や周辺の立地環境
- 建物の延床面積および築年数
- 住宅スペースと事務所スペースの面積割合
- 玄関や生活・来客動線の独立性
- 住宅部分の間取り・各種設備のコンディション
- 事務所部分の設備状況および内装の状態
- 敷地内・近隣における駐車場の有無や収容台数
- 一般住宅(住居専用)への転用のしやすさ
- 事務所・事業用不動産としての地域の需要
「転用性」と「事業需要」の見極め、および複数社比較のポイント
査定において特に重要となるのが、「一般住宅へ転用しやすいか」と「事業用不動産として需要があるか」の両面から評価することです。
不動産会社によって「リフォームして戸建てとして再販売する」「そのまま事務所兼住宅を探している買主へ販売する」など描く再販売戦略が異なるため、提示される買取・査定額にも大きな開きが生じる場合があります。
💡 1社だけで判断せず、複数社の査定金額と根拠を比べる
1社だけの査定で物件価値を決めてしまわず、必ず複数の不動産会社へ査定を依頼しましょう。
提示された買取額だけでなく「どのような再販・活用プランを想定してその査定額になったのか」という算定根拠までしっかり比較・確認することが、納得できる売却への鍵となります。
事務所兼自宅を普通の戸建てとして売ることはできる?

事務所兼自宅でも、間取りや設備によっては一般的な戸建てとして売却できます。
特に、事務所部分が建物の一部だけで、特別な設備が少ない物件は住宅として利用しやすい傾向があります。
事務所部分を居室として利用できるか
事務所として使っていた部屋を、寝室・書斎・子ども部屋などとしてそのまま利用できるのであれば、大規模なリフォームをしなくても一般住宅として販売できる可能性があります。
一方、受付や大きなワークスペースなど特殊な間取りになっている場合は、住宅へ転用するための改修費用が査定時に考慮されることがあります。
住宅としての設備がそろっているか
キッチン・浴室・トイレなど、一般的な住宅に必要な設備がそろっているかも重要です。
事務所部分が広くても、住宅部分に十分な設備と居住スペースが確保されていれば、一般住宅として検討できる買主層が広がる可能性があります。
一般戸建て・事務所兼住宅・買取のどれで売る?

事務所兼自宅は、物件が持つ間取り構造や立地などの特徴によって複数の売却アプローチを検討できます。
物件の特性に応じた4つの売却方法と比較
| 売却方法 | 向いているケース・物件の特徴 |
|---|---|
| 一般戸建てとして仲介 | 事務所部分が比較的小さく、居室としてそのまま利用しやすい物件 |
| 事務所兼住宅として仲介 | 事務所と住宅それぞれの独立性・使い勝手が確保されている物件 |
| 収益物件として売却 | 事務所部分を第三者(テナント等)へ賃貸して賃料収入がある物件 |
| 不動産会社による買取 | 築年数が古い・特殊な間取り・早期現金化や処分を優先したい場合 |
強みを活かした販売ターゲットの設定と価値の確かめ方
一般住宅としての需要が十分期待できる物件であれば、マイホームを探す幅広い層に向けて売却活動を展開する手が有効です。
一方で、「駅から近い好立地」「来客用駐車場がある」「事務所用と住宅用で玄関・出入り口が別になっている」といった強みがあれば、最初から事務所兼住宅として売り出した方が物件独自の魅力を最大限に活かせる場合があります。
💡 最初から「住宅に戻す」と決めつけないことが重要
「事務所部分があるから解体・リフォームして住宅に戻さなければ売れない」と自己判断で決めつける必要はありません。
まずはプロの視点から「住宅としての価値」と「事業用・オフィスとしての価値」の両面を確認し、最も条件の良い売却方法を選択することをおすすめします。
事務所兼自宅はリフォームしてから売るべき?
事務所兼自宅を売却する際、事前に大規模なリフォームを行って完全な住宅仕様へ変更する必要が必ずしもあるわけではありません。
事前リフォームの費用対効果と物件強みの失策リスク
例えば、事務所部分を住宅仕様へ改装するために多額の工事費用をかけたとしても、その費用分以上に売却価格(査定額)が上乗せされるとは限りません。
また、買主(購入検討者)自身が「そのまま事務所やオフィスとして活用したい」と考えている場合、安易に住宅へ工事変更してしまったことで、かえって物件が持っていた本来の強みや魅力が失われてしまうリスクもあります。
買取におけるリフォーム前提の査定と「現状査定」のススメ
特に不動産会社による買取を利用する場合、不動産会社が購入後に自社で改修・リノベーションを施して再販売することを前提として査定・買取りを行います。
そのため、売主様側で事前に自己負担による工事や修繕を行う必要はありません。
💡 自己判断で工事をする前に「現状のまま査定」を受けるのが鉄則
リフォーム業者へ工事を発注してしまう前に、まずは「そのままの状態(現状有姿)」で不動産会社へ査定を依頼することが大切です。
余計な工事費用をかけることなく、物件本来の価値を正しく見極めてもらいましょう。
用途地域や建物用途も確認する

事務所兼自宅では、土地や建物の利用条件についても確認しておきましょう。
用途地域を確認する
都市計画区域内では、用途地域によって建築できる建物や用途などに一定の制限があります。
現在事務所として利用していても、買主が購入後に別の事業用途へ変更する場合などは、法令上の確認が必要になることがあります。
登記内容を確認する
登記事項証明書に記載された建物の種類や所有者なども確認します。
実際の利用状況と登記内容が異なる場合や、用途を大きく変更する場合などは、不動産会社や建築・登記の専門家へ確認するとよいでしょう。
住宅ローンや事業用融資が残っていても売却できる?
住宅ローンや事業用ローンなどの返済が残っている事務所兼自宅であっても、問題なく売却を進めることができます。
ただし、事前に確認・整理しておくべき権利関係や資金計画のポイントがあります。
抵当権の抹消条件と事務所兼住宅ならではのローン構造
不動産に金融機関の「抵当権」が設定されている場合、原則として物件の引き渡し日までに売却代金や自己資金を用いて残債を一括返済し、抵当権を完全に抹消できる状態にすることが売買の基本条件となります。
特に事務所兼自宅の場合、個人名義の住宅ローンだけでなく、事業用融資(ビジネスローンや根抵当権)が設定されているケースもあるため、対象となる融資の種類や設定状況を正確に把握しておく必要があります。
売却手続き前に確認しておくべき4つの必須項目
📋 資金計画・残債整理における確認ポイント
- 現在の各種ローン残高(住宅・事業用)
- 登記簿上の抵当権・根抵当権の設定状況
- プロの不動産会社による正確な査定価格
- 仲介手数料や抹消登記等の売却に必要な諸費用
💡 「最終的に手元へいくら残るか」を事前にシミュレーション
売却を具体的に検討する際は、査定価格からローン返済額と諸費用を差し引き、最終的に手元へ資金がいくら残るのか(または自己資金の補填が必要か)を事前に正しく把握することが、安心して取引を進めるための鍵となります。
法人登記している自宅を売却するときの注意点

自宅の一部を会社や個人事業のオフィスとして利用している場合、その所在地の住所を法人の「本店所在地」として商業登記しているケースが少なくありません。
自宅売却に伴う「本店移転登記」の必要性と登記手続き
本店登記を行っている住宅を売却して事務所を移転する際は、売買手続きと並行して法務局での「本店移転登記(法人の住所変更手続き)」を行う必要が生じます。
移転先が同一管轄内か管轄外かによって申請書類や登録免許税の金額が異なるため、あらかじめ司法書士等へ相談して進めるとスムーズです。
不動産売却と並行して確認・準備すべき事業上の移転手続き
📌 事務所移転に伴い必要となる主な諸手続き
- 法務局での「本店移転登記」手続き
- 税務署・都道府県税事務所・市区町村への異動届
- 年金事務所・労働基準監督署等の公的機関への各種届出
- 取引先や利用銀行、クレジットカード会社等への住所変更通知
- 郵便物の転送設定やパンフレット・HP等の表記修正
💡 不動産売却と事業拠点の移転手続きをスケジュール調整して進める
単に不動産を売却するだけでなく、事業上の拠点移転スケジュールや各種手続きのタイミングまで並行して計画しておくことが、業務への支障を防ぎトラブルのない引き渡しを実現するポイントです。
事務所部分を貸していても売却できる?

事務所スペースを第三者(テナント・企業等)へ賃貸している状態の事務所兼自宅であっても、そのまま問題なく売却できる可能性があります。
入居者がいる状態でも売却手続きを進めることができます。
賃貸中に事前確認が必要な5つの重要項目
📄 査定・売却にあたって整理しておくべき賃貸条件
- 賃貸借契約の契約内容(普通借家・定期借家など)
- 月額の賃料(家賃・共益費等)の設定価格
- 現在の契約期間および更新のタイミング
- 預かり中の敷金・保証金の授受状況
- 借主(テナント)の現在の利用状況や規約遵守状態
貸主ポジションの引継ぎと「収益物件」としての評価
事務所部分を貸し出したまま売却する場合、買主がそのまま「賃貸借契約上の貸主(オーナー)」の立場を引き継ぐ(オーナーチェンジ)形式となります。
そのため、単なる居住用戸建てとしての評価だけでなく、毎月の継続的な賃料収入が見込める「収益物件・投資用不動産」としての価値も含めて高く査定されるケースがあります。
💡 投資用・収益物件の取り扱い実績が豊富な会社を選択する
賃貸中の事務所兼住宅の売却には、契約関係の引き継ぎや利回り計算などの専門ノウハウが必要です。
住居用戸建ての実績にとどまらず、事業用・収益不動産の売買やオーナーチェンジ取引に強い不動産会社へ相談することが、適正な査定とスムーズな売買成立への重要なポイントです。
事務所兼自宅の売却で失敗しない5つのポイント

1.一般住宅と事業用の両面から査定する
戸建てとしての価格だけで判断せず、事務所兼住宅としての需要も確認しましょう。
2.複数社へ査定を依頼する
不動産会社によって再販売方法が異なるため、査定額に差が出ることがあります。金額だけでなく査定根拠まで比較することが重要です。
3.高額なリフォームを先にしない
住宅仕様への変更費用を売却価格で回収できるとは限りません。まず現状のまま査定を受けましょう。
4.ローン・登記を確認する
住宅ローンや事業用融資、抵当権、法人登記など、売却に関係する情報を早めに整理しておきます。
5.仲介と買取を比較する
価格を重視するなら仲介、売却期間や手間を重視するなら買取が候補になります。希望条件に合わせて比較しましょう。
専門家コメント|さくら都市デザイン株式会社 代表 櫻井 佑樹
事務所兼自宅は、一般住宅としての価値だけでなく、事務所としての利用価値も考えて査定することが重要です。
事務所スペースがあるからといって必ず売りにくいわけではなく、間取りや立地によっては、一般住宅・事務所兼住宅など複数の売却方法を検討できます。
特に築古物件や事務所部分の広い住宅では、無理に住宅仕様へリフォームする前に現状の価値を確認し、仲介と買取の両方を比較することをおすすめします。
事務所兼自宅の売却に関するFAQ
事務所兼自宅でも売却できますか?
はい。一般戸建てとしての仲介や事務所兼住宅としての売却、不動産会社による買取などを検討できます。
普通の戸建てとして売れますか?
事務所部分を居室として利用しやすく、住宅設備がそろっている物件であれば可能です。
事務所スペースが残ったままでも買取できますか?
現状のまま買取できるケースがあります。先にリフォームする必要があるとは限りません。
築古の事務所兼自宅でも売れますか?
売却できる可能性があります。築年数だけでなく、土地の価値や建物状態、再利用のしやすさなどを含めて査定されます。
住宅ローンが残っていても売却できますか?
可能ですが、原則として引き渡しまでに抵当権を抹消できるよう、ローン残高と売却価格を確認する必要があります。
事業用融資が残っていても売却できますか?
融資内容や担保設定によって対応が異なるため、金融機関や不動産会社へ早めに確認しましょう。
法人登記している自宅でも売却できますか?
売却できます。ただし、事務所移転に伴い本店移転登記などが必要になる場合があります。
事務所部分を貸していても売却できますか?
可能なケースがあります。賃貸借契約を確認し、収益物件として売却する方法などを検討します。
リフォームしてから売った方がいいですか?
必ずしも必要ありません。費用を回収できない可能性があるため、工事前に査定を受けましょう。
まず何をすればいいですか?
土地・建物の名義、ローン、事務所の利用状況などを整理し、複数の不動産会社へ査定を依頼して現在の価値を確認しましょう。
まとめ|事務所兼自宅は住宅・事業用の両面から価値を判断しよう
事務所兼自宅の戸建てでも売却や買取は可能です。
一般戸建てとして売るだけでなく、事務所兼住宅として売る、賃貸中なら収益物件として売る、不動産会社へ直接買取してもらうなど複数の方法があります。
事務所部分があることだけで売りにくいと判断せず、住宅部分との割合や間取り、立地、一般住宅への転用性などを確認したうえで、適した売却方法を選びましょう。
事務所兼自宅の売却・買取でお悩みの方へ
事務所兼自宅の売却・買取のご相談なら さくら都市デザインへ
「事務所スペースが残ったままでも売れる?」「普通の戸建てとして売った方がいい?」「築古でも買取してもらえる?」と迷っている方は、ぜひさくら都市デザイン株式会社へお気軽にご相談ください。
物件の特徴や利用状況を丁寧に確認しながら、お客様のご希望に合わせた最適な売却方法をご提案いたします。まずは現在の正確な市場価値を確認することから始めてみませんか。どうぞ安心してお気軽にお問い合わせください。
さくら都市デザイン株式会社
代表者:櫻井 佑樹(東京都知事(1)第110585号)
〒150-0022 東京都渋谷区恵比寿南2-21-2 恵比寿サウスヒル402号
TEL:03-6452-4090(受付時間:10:00~19:00 / 定休日:土日祝日)