📝 この記事の結論
底地を売却して利益(譲渡所得)が生じた場合は、所得税・住民税などがかかります。税額は売却価格そのものではなく、取得費や譲渡費用などを差し引いて計算することが重要です。
① 底地の売却益には、所有期間に応じて約20.315%または約39.63%の所得税・復興特別所得税・住民税がかかるのが基本
② 譲渡所得は「売却価格-取得費-譲渡費用-特別控除額」で計算するため、底地を2,000万円で売っても2,000万円全額に課税されるわけではない
③ 相続した底地では、被相続人の所有期間を引き継ぐほか、一定の要件を満たせば相続税の取得費加算の特例を利用できる場合がある
特に古くから所有している底地や相続した底地では、**「いくらで取得したのか分からない」**というケースも少なくありません。
「底地を売却したら税金はいくらかかる?」「親から相続した底地を売ると、手元にいくら残る?」と不安に感じていませんか?
底地売却では、売却代金の全額に税金がかかるわけではなく、取得費や譲渡費用などを差し引いた利益をもとに税額を計算します。
この記事では、底地売却でかかる税金や計算方法、相続時の注意点を解説します。
底地売却でかかる税金は主に何がある?
底地も不動産の一種なので、売却した場合には通常の土地売却と同様に税金が関係します。
ただし、すべての税金が必ず発生するわけではありません。
売却価格や取得費、売却によって利益が出たかどうかなどによって変わります。
譲渡所得に対する所得税
底地を売却して利益が出た場合、その利益は「譲渡所得」として扱われます。
不動産の譲渡所得は給与所得や事業所得などとは分けて税額を計算する分離課税です。
そのため、底地を売却した年の給与が高いからといって、その給与と底地の売却益を合算して通常の累進税率をかけるわけではありません。
住民税
譲渡所得には住民税もかかります。
税率は底地の所有期間によって異なり、長期譲渡所得なら5%、短期譲渡所得なら9%が基本です。
復興特別所得税
所得税には、復興特別所得税も加算されます。
そのため、底地売却の税率を考えるときは所得税と住民税だけではなく、復興特別所得税まで含めて確認する必要があります。
印紙税
紙の不動産売買契約書を作成する場合には、契約金額に応じた印紙税がかかります。
印紙税は譲渡所得税とは異なり、「売却して利益が出たか」ではなく、課税対象となる売買契約書を作成したことに対してかかる税金です。
底地売却の譲渡所得税はどう計算する?
底地売却にかかる税金を考える上で最も重要なのが「譲渡所得(売却利益)」の計算です。
売却金額の全額に税金がかかるわけではなく、基本的には以下の計算式で算出します。
📐 課税譲渡所得 = 売却価格 -(取得費 + 譲渡費用)- 特別控除額
【例】底地を2,000万円で売却した場合であっても、2,000万円にそのまま税率を掛けるわけではありません。
💡 実際の利益(手残り)に対してのみ課税される
底地を入手した際の費用(取得費)や仲介手数料などの経費(譲渡費用)を差し引いた、純粋な利益部分に対して税率が適用されます。
取得費とは?
取得費とは、その底地を取得するためにかかった費用です。
課税対象となる利益を抑える上で重要となる「取得費」には、主に以下のような費用が含まれる場合があります。
📁 取得費として算入できる主な費用項目
- 土地の購入代金
- 購入時に支払った仲介手数料
- 購入時の一定の税金(印紙税や登録免許税等)
- 土地の取得に直接必要だった費用
ただし、実際に取得費へ算入できるかどうかは費用の具体的な内容によって異なります。
特に代々引き継がれてきた「相続した底地」の場合、現在の所有者様自身が購入したわけではないため、「親や先代がいくらで購入したのか分からない(契約書がない)」というケースも非常に多く見られます。
💡 取得費が不明な場合も計算ルールが用意されている
先代の購入当時の資料が見つからない場合であっても、概算取得費(売却価格の5%)などを適用して計算する方法が用意されています。(※具体的な計算手順については後ほど詳しく解説します。)
譲渡費用とは?
譲渡費用とは、底地を売るために直接かかった費用です。
売却価格から控除できる「譲渡費用(売却のために直接かかった費用)」の代表例には、以下のような項目があります。
⭕ 譲渡費用として差し引ける主な項目
- 不動産会社へ支払った「売却時の仲介手数料」
- 売主様が負担した「売買契約書の印紙税」
- 売却のために直接必要となった「測量費用」など
⚠️ 譲渡費用には含まれない(差し引けない)費用
不動産を所有・管理している期間中の「通常の維持管理費」や毎年支払う「固定資産税」などは、原則として譲渡費用には該当しません。
💡 売却に関する領収書・契約書は必ず保管しておく
譲渡費用として計上して節税につなげるためには、実際にその費用を支払ったことを証明する領収書や契約書などの証拠書類が必要です。
手元にある書類は処分せず、確実にまとめて保管しておきましょう。
長期譲渡所得と短期譲渡所得では税率が違う

底地の売却益にかかる税率は、所有期間によって大きく変わります。
ここで注意したいのが、「売却した日に5年以上所有していたか」だけで判断するわけではない点です。
売却した年の1月1日時点で所有期間が5年を超えているかによって、長期譲渡所得と短期譲渡所得に分かれます。
底地を売却した際にかかる税率は、対象の不動産を所有していた期間(売却した年の1月1日時点での所有期間)によって大きく2つに分かれます。
所有期間が5年を超える場合
【長期譲渡所得】税率:合計 約20.315%
長期譲渡所得に該当する場合、基本的な税率は、
所得税15% + 復興特別所得税(所得税額の2.1%)+ 住民税5%
となり、合計すると約20.315%です。
所有期間が5年以下の場合
【短期譲渡所得】税率:合計 約39.63%
短期譲渡所得に該当する場合は、
所得税30% + 復興特別所得税(所得税額の2.1%)+ 住民税9%
となり、合計すると約39.63%です。
💡 短期譲渡所得は税率が約2倍高いため事前確認が重要
短期譲渡所得は長期譲渡所得と比べて税率がかなり高いため、売却前に所有期間を確認しておくことが重要です。
なお、相続で引き継いだ不動産の場合は「被相続人(亡くなった方)の所有期間」も引き継がれます。
底地を2,000万円で売却した場合の税金シミュレーション
底地売却時の税金計算の流れについて、具体的な数字を用いてシミュレーションしてみましょう。
底地を2,000万円で売却した場合の税額シミュレーション
【前提条件の設定】
- 売却価格:2,000万円
- 取得費:500万円
- 譲渡費用:100万円
- 特別控除:なし
① 譲渡所得(課税対象の利益)の算出
2,000万円 - 500万円 - 100万円 = 1,400万円
② 税額の算出(長期譲渡所得:約20.315%と仮定した場合)
1,400万円 × 約20.315% = 約284万円(概算税額)
「売却額全体」に税金がかかるわけではありません
上記の例の通り、「2,000万円で売れたから、その金額の20%程度(約400万円)がそのまま税金になる」わけではありません。
取得費や譲渡費用を正しく差し引いて利益(譲渡所得)を算出することが、税額を正確に把握する上で非常に重要となります。
💡 実際の申告や詳細な計算は税理士・税務署へ確認を
実際の税額は、算入できる取得費・譲渡費用の範囲や、利用できる特例・控除の有無によって細かく変動します。
具体的な確定申告の手続きや個別事情に応じた正確な税額算出については、税理士や税務署などの専門機関へ事前に確認・相談することをおすすめします。
底地の取得費が分からない場合はどうする?
相続した底地や何十年も前に購入した底地では、
「購入したときの契約書がない」
「親がいくらで購入したのか分からない」
というケースもあります。
取得費が分からないからといって、税金を計算できないわけではありません。
取得費が分からない場合は売却価格の5%を使えることがある
土地の購入当時の契約書がなく、取得費がどうしても分からない場合には、売却価格の5%相当額を「概算取得費」として計算できる特例ルールがあります。
📐 概算取得費 = 売却価格 × 5%
【例】底地を2,000万円で売却し取得費が不明な場合 ➔ 2,000万円 × 5% = 100万円 を取得費として計上
⚠️ 概算取得費を適用する際のリスク
概算取得費(5%)を適用すると取得費の計上額が小さくなってしまうため、その分だけ課税対象となる譲渡所得(利益)が大きく算出され、税負担が重くなる可能性があります。
そのため、最初から「昔の土地だからどうせ分からない」と諦めて判断してしまうのは非常に危険です。
📁 実際の取得費を証明するために手元で探したい5つの資料
- 購入時の「売買契約書」
- 手付金・残代金の「領収書」
- 取引した「仲介会社などの当時の資料」
- 相続時の遺産分割や評価に関する「相続資料」
- 過去に提出した「確定申告の控え・申告資料」
💡 周辺資料の確認・捜索を徹底して税負担を抑える
契約書そのものがなくても、手元の関連書類や申告時の控えなどから実際の取得金額が証明・推計できるケースもあります。
手元の資料を一度すべて整理・確認し、税額への影響を含めて専門不動産会社や税理士へ相談されることをおすすめします。
相続した底地を売却した場合の税金はどうなる?

底地は、親や祖父母の代から所有しているケースも多く、相続をきっかけに売却を検討する方もいます。
相続した底地を売却して譲渡所得が発生すれば、原則として譲渡所得に対する税金がかかります。
ただし、相続したからといって、取得費や所有期間をゼロから計算するわけではありません。
被相続人の取得費を引き継ぐ
相続によって取得した底地では、原則として被相続人がその土地を取得したときの取得費を引き継いで計算します。
たとえば父親が1,000万円で購入した土地を子どもが相続した場合、相続時の評価額をそのまま取得費として使うわけではありません。
父親が取得したときの購入代金などをもとに取得費を確認します。
所有期間も被相続人から引き継ぐ
長期譲渡所得・短期譲渡所得を判断する際の所有期間についても、原則として被相続人の取得時期を引き継ぎます。
たとえば父親が30年前に取得した底地を子どもが相続し、その後比較的早く売却した場合でも、相続した日から所有期間を数えるわけではありません。
そのため、相続直後の売却でも長期譲渡所得に該当するケースがあります。
相続税の取得費加算の特例を利用できる場合がある
相続税を支払った方が、相続または遺贈によって取得した底地を一定期間内に売却した場合、「相続財産を譲渡した場合の取得費加算の特例」を利用できる場合があります。
💰 取得費加算の特例による節税の仕組み
納めた相続税額のうち一定額を、売却時の「取得費」として上乗せ(加算)して計上できます。
取得費が増えることで課税対象となる譲渡所得(利益)が小さくなるため、結果として納める譲渡所得税・住民税を大きく抑えられる可能性があります。
⚠️ 特例の適用には「申告期限」などの要件があります
この特例を適用するには、「相続開始があった日の翌日から相続税の申告期限の翌日以後3年以内(=相続発生から3年10ヶ月以内)に売却すること」などの明確な期限・要件が定められています。
💡 相続した底地を売却する際は「売却前」に税理士へ確認を
特例の対象になるかどうかの判定や加算額の計算は複雑なため、事前確認が欠かせません。
売却手続きを進める前に、特例の適用可否や具体的な節税効果について税理士や税務署へ相談・確認しておくことで、期限切れによる失効を防ぎ、安心して売却を進めることができます。
底地の買取と仲介売却では費用が違う?
底地の売却方法には、大きく分けて不動産会社に買主を探してもらう仲介売却と、不動産会社などが直接購入する買取があります。
どちらを選ぶかによって、売却価格だけでなく売却時の費用も変わることがあります。
仲介売却では仲介手数料がかかることがある
不動産会社へ仲介を依頼して第三者へ底地を売却した場合、売買が成立すると仲介手数料が発生することがあります。
仲介手数料は売却時の支出になるため、売却価格だけでなく手元に残る金額まで確認することが重要です。
不動産会社による直接買取なら仲介手数料は原則不要
不動産会社自身が買主となって底地を直接買い取る場合は、仲介ではないため、通常は仲介手数料が発生しません。
ただし、
「仲介手数料がない=必ず買取の方が手取り額が多い」
というわけではありません。
買取価格と仲介で売却できる可能性のある価格、売却期間、測量などに必要な費用を比較して判断することが大切です。
底地売却でかかるその他の費用
税金以外にも、底地の状況や売却方法によって費用が発生します。
仲介手数料
仲介によって底地を売却した場合に、不動産会社へ支払う費用です。
直接買取の場合は、通常は発生しません。
測量費
土地の境界や面積を確認するために測量が必要になることがあります。
特に長期間所有している底地では、境界が明確になっていないケースもあるため、売却前に確認しておきましょう。
なお、売却するために直接必要となった測量費は、譲渡所得の計算上、譲渡費用として認められる場合があります。
登記関係の費用
売却前に登記内容の整理や抵当権の抹消などが必要な場合には、登録免許税や司法書士への報酬などが発生することがあります。
ただし、支払った費用がすべて譲渡所得の「譲渡費用」になるわけではありません。
税務上の取扱いについては、税理士や税務署へ確認しましょう。
底地売却の税負担を抑えるために確認したいこと
底地売却では、「節税方法を探す」よりも、まず本来差し引ける取得費や譲渡費用を正確に把握することが重要です。
取得時の資料をできるだけ探す
特に古くから所有している底地では、取得費の資料が見つかるかどうかで譲渡所得の計算結果が大きく変わる可能性があります。
相続した場合は、自分の資料だけでなく、被相続人が保管していた売買契約書なども確認しましょう。
売却に直接かかった費用の資料を残しておく
仲介手数料や売主負担の印紙税、売却のために必要となった測量費などは、譲渡費用として扱える場合があります。
契約書や請求書、領収書などは捨てずに保管しておきましょう。
利用できる特例を確認する
相続した底地では、相続税の取得費加算の特例などを利用できる場合があります。
一方、不動産売却に関する特例であっても、底地の売却では適用できないものがあります。
「不動産を売ったから使えるだろう」と自己判断せず、売却する不動産の状況に応じて確認することが重要です。
底地を売却したら確定申告は必要?

底地を売却して課税対象となる譲渡所得(売却利益)が発生した場合は、原則として確定申告を行う必要があります。
売却した翌年の申告期間内に確定申告を行います
申告は、底地を売却した年の「翌年2月16日〜3月15日」の確定申告期間中に、土地の譲渡所得について管轄の税務署へ申告・納税を行います。
また、「取得費加算の特例」などの各種控除・特例を利用する場合には、期限内に適切な確定申告を行い、必要書類を提出することが適用の必須要件となっています。
確定申告に向けて保管しておくべき5つの重要書類
底地の売却手続きが完了したら、スムーズな申告と正確な経費計上のために、以下の書類を一箇所にまとめて大切に保管しておきましょう。
📁 確定申告・経費証明で必要となる書類チェックリスト
- 底地の「売買契約書(原本・写し)」
- 購入時・取得時の「当時の確認資料」
- 不動産会社へ支払った「仲介手数料の領収書」
- 売却に伴う「測量費・土地境界関係の領収書」
- 相続税申告書や遺産分割等の「相続関係書類」
💡 売却完了後すぐに書類を整理しておくことがポイント
確定申告の時期になってから書類を探すと、領収書の紛失や証明書の再発行などで慌てることになりかねません。
底地の決済・引き渡しが終わった段階で関連書類を1つのファイルにまとめておき、必要に応じて税理士などの専門家へ早めに相談・共有しておくことをおすすめします。
底地売却前に確認したいチェックポイント

底地の売却をスムーズに進め、思い通りの条件で手放すためには、売却活動を本格化させる前に現状の権利関係や税制上の条件を正しく整理しておくことが欠かせません。
底地売却の前に事前確認しておきたい10の整理項目
以下の10項目について、手元の資料や現状をあらかじめチェック・整理しておきましょう。
📋 底地売却に向けた事前整理チェックリスト
- 底地を「いつ取得したのか(所有期間)」
- 取得費が分かる「契約書や領収書」はあるか
- 「相続によって取得した底地」であるか
- 過去に「相続税を支払っているか」
- 「地代や借地契約の内容」は整理されているか
- 土地の「境界や面積」は明確か
- 「仲介と買取」のどちらで売却を進めるか
- 売却に必要となる「諸経費・費用」はいくらか
- 利用できる「税制上の特例(取得費加算等)」はあるか
- 税金・経費を引いた「売却後の手取り額」はいくらか
「売却価格」だけでなく「売った後にいくら残るか」を確認する
底地売却においては、単純な税金計算だけでなく、借地人様との人間関係や契約条件、土地境界の有無などが最終的な売却価格に直接影響を及ぼします。
そのため、「いくらで売れるか(額面の価格)」と「経費・税金を差し引いて手元にいくら残るか(手残り額)」の両方をあわせて確認することが非常に重要です。
💡 権利調整・税金シミュレーションに強い専門家への事前相談を
手元で判断がつかない項目があっても、早期段階で底地・借地権の専門不動産会社へ相談すれば、境界の可視化や契約整理、概算の税金・手取り額シミュレーションまで一元的にサポートを受けることができます。
まずは現状の把握から、余裕を持って準備を始めましょう。
専門家コメント|さくら都市デザイン株式会社 代表 櫻井 佑樹
底地の売却では、査定価格だけを見て判断するのではなく、税金や売却に必要な費用を差し引いた後に、どのくらい手元に残るのかまで考えることが大切です。
特に親や祖父母から相続した底地の場合、取得時期が古く、購入時の資料が見つからないこともあります。
また、底地は一般的な土地とは異なり、借地人との契約内容や地代、境界などの状況によって売却方法や査定価格が変わることがあります。
まずは現在の権利関係や資料を整理し、不動産会社と税理士など、それぞれの専門分野に応じて相談しながら進めることをおすすめします。
底地・借地権など「売却しにくい不動産」を書籍でも解説
さくら都市デザイン株式会社 代表・櫻井佑樹の著書『自分の不動産が“厄介”になった時に読む本』が、幻冬舎より発売中です。
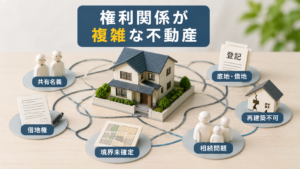
本書では、底地・借地権、相続、共有名義など、権利関係が複雑になった不動産の問題や売却について、実際のエピソードを交えながら紹介しています。
「相続した底地をどうすればいいか分からない」「権利関係が複雑で売却を進められない」という方にも参考になる一冊です。
底地売却の税金に関するよくある質問
底地を売却すると必ず税金がかかりますか?
必ずしも税金が発生するわけではありません。
底地を売却して課税対象となる譲渡所得が生じた場合に、所得税や住民税などがかかります。
底地を売却したら税金はいくらかかりますか?
所有期間や取得費、譲渡費用、利用できる特例などによって異なります。
一般的な土地の譲渡では、長期譲渡所得なら約20.315%、短期譲渡所得なら約39.63%を課税譲渡所得に乗じるのが基本です。
売却価格全額に税金がかかりますか?
いいえ。
基本的には売却価格から取得費や譲渡費用、適用できる特別控除額などを差し引いた課税譲渡所得をもとに計算します。
底地の取得費が分からない場合はどうしますか?
取得費が分からない場合などには、売却価格の5%相当額を概算取得費として計算できる場合があります。
ただし税負担が大きくなる可能性もあるため、まずは取得時の資料を探してみましょう。
相続した底地を売却しても税金はかかりますか?
相続した底地でも、売却によって課税対象となる譲渡所得が生じれば税金がかかります。
親が所有していた期間は引き継げますか?
原則として、被相続人の取得時期を引き継いで所有期間を判定します。
相続してから間もない売却でも、長期譲渡所得になる場合があります。
相続税の取得費加算の特例は底地でも使えますか?
相続税を支払った人が、相続などによって取得した底地を一定期間内に売却するなど、要件を満たせば適用できる場合があります。
具体的な適用可否については税理士や税務署へ確認しましょう。
底地を不動産会社に買い取ってもらっても税金はかかりますか?
直接買取であっても、課税対象となる譲渡所得が生じれば税金がかかります。
買取だから譲渡所得税がかからないというわけではありません。
底地買取では仲介手数料がかかりますか?
不動産会社が直接買主となる買取であれば、通常は仲介手数料は発生しません。
仲介会社を介して第三者へ売却する場合は、仲介手数料が発生することがあります。
底地を売却したら確定申告は必要ですか?
課税対象となる譲渡所得が生じた場合は、原則として確定申告が必要です。
また、税制上の特例を適用するために確定申告が必要となる場合もあります。

まとめ|底地売却は税金を差し引いた「手取り額」まで確認しよう
底地を売却して利益が出た場合は、所得税・復興特別所得税・住民税などがかかる可能性があります。
重要なのは、売却価格全額に税金がかかるわけではないという点です。
税額を考える際には、
・売却価格
・取得費
・譲渡費用
・所有期間
・相続の有無
・利用できる特例
などを確認する必要があります。
特に相続した底地や古くから所有している底地では、取得費の資料が残っているかどうかで税額が大きく変わることもあります。
「いくらで売れるのか」だけではなく、税金や諸費用を差し引いたあとにいくら手元に残るのかまで確認したうえで売却を進めましょう。
底地の売却・買取でお悩みなら、さくら都市デザインへ
🌸 このような底地・借地権のお悩みはありませんか?
- 「相続した底地をスムーズに売却したい」
- 「借地人様がいる土地でもそのまま買い取ってもらえる?」
- 「売却価格だけでなく、手元にいくら残るかも考えて売却したい」
上記のようなお悩みをお持ちの方は、ぜひさくら都市デザインへご相談ください。
底地・借地権など権利関係が複雑な不動産について、現在の状況を丁寧に整理しながら、お客様にとって最適な売却方法をご提案いたします。
※個別の具体的な税額計算や税務判断につきましては、連携する税理士などの専門家へご確認・ご相談いただきますようお願いいたします。
さくら都市デザイン株式会社
代表者:櫻井 佑樹(東京都知事(1)第110585号)
〒150-0022 東京都渋谷区恵比寿南2-21-2 恵比寿サウスヒル402号
TEL:03-6452-4090(受付時間:10:00~19:00 / 定休日:土日祝日)