📝 この記事の結論
再建築不可物件でも固定資産税はかかります。特に住宅が建っている土地では住宅用地の特例によって税負担が軽減されている場合があるため、安易に建物を解体しないことが重要です。
① 再建築不可であることを理由に固定資産税が一律で安くなる制度はなく、固定資産税は課税標準額をもとに計算される
② 住宅用地では、200㎡以下の部分について固定資産税の課税標準が1/6、200㎡を超える一定の部分は1/3に軽減される特例がある
③ 建物を解体すると住宅用地特例が適用されなくなる可能性があり、さらに再建築不可物件では新しい住宅を建てられない可能性があるため、解体前の確認が重要
また、空き家を適切に管理せず、自治体から「管理不全空家」や「特定空家」として勧告を受けた場合も、住宅用地特例の対象外となる可能性があります。
「再建築不可物件でも固定資産税はかかる?」「古い家を解体すると税金が高くなる?」と悩んでいませんか?
再建築できない物件でも、原則として固定資産税は毎年かかります。また、住宅を解体すると住宅用地の特例が適用されなくなり、土地の税負担が増える可能性があるため注意が必要です。
この記事では、固定資産税の計算方法や解体・保有時の注意点を解説します。
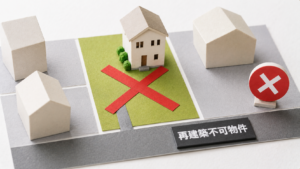
再建築不可物件でも固定資産税はかかる?
再建築不可物件とは、建物を取り壊したあと、原則として新しい建物を建てられない物件です。
代表的なのが、建築基準法上の接道義務を満たしていない土地です。
再建築不可であっても、土地や建物を所有している限り、原則として固定資産税はかかります。また、地域によっては都市計画税が課税される場合もあります。
再建築不可だから固定資産税が安いとは限らない
再建築不可物件は、建築基準法上の制限により建築や建て替えができないため、一般的な土地と比較して買い手が限定されやすく、市場での売却価格が低くなる傾向があります。
しかし、「売却価格が安い = 固定資産税も同じように安い」とは限らない点に注意が必要です。
🔍 なぜ売却価格と固定資産税にギャップが生じるのか?
建て替えができない等の個別事情や、買主の需要・市場の買い手事情によって価格が大きく下落しやすい。
実際の売買価格ではなく、自治体が定める「公的な固定資産評価額」をもとに機械的に算定される。
💡 売りにくいからといって税金が大幅に安くなるわけではない
市場での売却評価は低く「売りづらい土地」であっても、固定資産税評価額は一定の基準で課税されるため、所有者が想定しているほど税金が安くなっていないケースが非常に多く見られます。
使い道がないまま保有し続けると、高めの固定資産税負担だけが残り続ける原因になります。
再建築不可物件の固定資産税はいくら?
固定資産税は、基本的に次の計算式で求めます。
固定資産税=課税標準額×税率(標準税率1.4%)
ただし、住宅用地の特例などが適用される場合があるため、単純に「固定資産税評価額×1.4%」になるとは限りません。
実際の税額は、自治体から届く納税通知書や課税明細書で確認しましょう。
都市計画税がかかる場合もある
物件の所在地によっては、固定資産税に加えて都市計画税が課税されることがあります。
都市計画税は、原則として市街化区域内に土地や建物を所有している人などが対象となる税金です。
そのため、再建築不可物件を保有する際は、固定資産税だけでなく都市計画税を含めた年間の税負担を確認しておくことが大切です。
住宅が建っている土地は固定資産税が軽減される
住宅が建っている土地には、一定の要件を満たすことで住宅用地の特例が適用されます。
この特例によって、土地の固定資産税の課税標準が大きく軽減されることがあります。
再建築不可物件でも、住宅用地として要件を満たしていれば特例の対象となる可能性があります。
200㎡以下の部分は課税標準が1/6
住宅1戸につき200㎡以下の部分は「小規模住宅用地」とされ、固定資産税の課税標準が価格の1/6となります。
たとえば住宅が建っている150㎡の土地であれば、一定の要件を満たすことで土地全体が小規模住宅用地に該当する可能性があります。
200㎡を超える部分は課税標準が1/3
住宅が建っている土地に対しては固定資産税の軽減措置(住宅用地特例)が適用されます。
敷地面積200㎡を超える部分についても、一定の範囲までは「一般住宅用地」として課税標準額が評価額の1/3に減額されます。(※200㎡以下の小規模住宅用地は1/6に減額)
🏚️ なぜ老朽化した建物が「解体されず」残されるのか?
住宅用地特例による節税効果があるため、実際に住んでいない古い建物であっても、「解体して更地にすると固定資産税が上がってしまうから」という理由で、とりあえず壊さずに残されているケースが多く見られます。
しかし、再建築不可物件においては、単に税金の減額効果だけで判断するのではなく、建物の安全性や日頃の管理状態もあわせて考慮する必要があります。
将来の解体費用や解体後の再建築ができないリスクを気にするあまり、放置を続けることには大きな注意が必要です。
💡 税金を抑えるためだけに危険な老朽建物を放置するのはNG
管理が行き届かず倒壊の危険がある「特定空家」等に指定されると、住宅用地特例の適用対象外となり、固定資産税の優遇が解除されてしまうリスクもあります。
安全面の観点からも、単なる節税目的に頼らず、建物の現状を踏まえて「そのまま売却・買い取りしてもらう」など早期の根本的な解決策を検討することが大切です。
再建築不可物件を解体すると固定資産税は上がる?
再建築不可物件を所有している方が特に注意したいのが、建物の解体です。
住宅を解体して住宅用地ではなくなると、原則として住宅用地特例が適用されなくなります。
その結果、土地部分の固定資産税が上がる可能性があります。
「解体すると固定資産税が6倍」は正確ではない
小規模住宅用地(200㎡以下の部分)では固定資産税の課税標準額が1/6に減額されるため、一般的に「家を壊して更地にすると固定資産税が6倍になる」と説明されることがよくあります。
しかし、実際の支払い総額が「必ず単純に6倍へ跳ね上がる」わけではありません。
🔍 「単純に6倍にならない」2つの主な理由
家を取り壊すことで、これまで毎年課税されていた「建物自体の固定資産税」は全額発生しなくなります。
土地の税額が急激に上がるのを緩和する仕組み(負担調整措置)が関係するため、税額の上がり幅は抑えられます。
💡 正しくは「土地部分の税負担が増える可能性がある」と捉える
正確には、「住宅を解体すると住宅用地特例の対象外となり、土地部分の固定資産税負担が増える可能性がある」と正しく理解しておくことが重要です。
「6倍になるから壊せない」と誤解して老朽家屋を放置せず、更地化した際の税額シミュレーションやそのままの売却も含めて専門家に相談してみましょう。
再建築不可物件は解体後に新築できない可能性がある
ここが、一般的な古家付き土地と「再建築不可物件」との決定的な違いです。
通常の土地であれば「古家を解体 ➔ 更地にする ➔ 新しい住宅を建てる」という選択肢が取れますが、再建築不可物件で建物を解体してしまうと、二度と新しい住宅を建てられなくなってしまう大きなリスクを抱えることになります。
⚠️ 再建築不可物件を解体した際に生じる「悪循環の流れ」
💡 「古いからとりあえず解体する」と自己判断するのは厳禁
再建築不可物件は、建物が残っているからこそ「リノベーション・リフォームして活用する」「現況のまま専門買取業者へ売却する」といった価値を見出せるケースが多くあります。
解体費用を払って価値を下げてしまわないよう、まずは「売却・活用・改修」などの選択肢を専門家と確認した上で解体を検討することが重要です。
空き家のまま放置すると住宅用地特例が外れることもある
「建物を解体すると土地の固定資産税が上がる可能性があるなら、そのまま残しておけばいいのでは?」
と考える方もいるかもしれません。
しかし、固定資産税を抑えるためだけに老朽化した空き家を放置することはおすすめできません。
適切に管理されていない空き家は、自治体から「管理不全空家」や「特定空家」として指導などの対象になる可能性があります。
管理不全空家とは?
「管理不全空家」とは、適切な管理が行われておらず、放置を続ければ将来的に倒壊などの危険がある「特定空家」になる恐れがあると判断された空き家のことです。
建物を所有・維持する上で、以下のような状態が見られる場合は注意が必要です。
⚠️ 管理不全空家とみなされる主な状態・事例
- 屋根や外壁が破損・著しく劣化している
- 窓ガラスや建具が破損・放置されている
- 敷地内の雑草や樹木が繁茂し近隣へはみ出している
- ゴミや残置物が放置され衛生面・安全面に問題がある
🚨 自治体から「勧告」を受けると住宅用地特例が解除される
指導に応じず自治体から「管理不全空家」として勧告を受けると、その敷地は固定資産税等の住宅用地特例(1/6や1/3の減額措置)の適用対象から除外されてしまいます。
💡 「建物を残しておけばずっと安心」とは限らない
「とりあえず建物さえ残しておけば住宅用地特例を受けて税金を安く抑えられる」という認識は通用しなくなってきています。
管理の手間や放置リスクを考慮し、管理不全空家に指定される前に「現況のまま専門買取業者へ売却する」などの早期検討をおすすめします。
特定空家とは?
特定空家とは、倒壊など著しく保安上危険となるおそれがある状態や、著しく衛生上有害となるおそれがある状態など、周囲への影響が大きい空き家です。
自治体から助言・指導、勧告などを受けることがあり、勧告を受けた場合には住宅用地特例の対象外となる可能性があります。
再建築不可物件では、解体すると再建築できない可能性がある一方、放置して管理状態が悪化してもリスクがあるという点を理解しておく必要があります。
再建築不可物件を保有し続ける5つのリスク
再建築不可物件は、利用していなくても所有している限り負担が続きます。
固定資産税だけでなく、将来的な売却や相続まで考えて判断しましょう。
1.固定資産税などを毎年支払い続ける
誰も住んでいない空き家であっても、原則として固定資産税はかかります。
さらに所在地によっては都市計画税がかかる場合もあります。
年間ではそれほど大きな金額に感じなくても、10年、20年と所有すれば負担は積み重なります。
2.建物の老朽化が進む
人が住んでいない住宅は換気や清掃、修繕が行き届かなくなりやすく、建物の劣化が進むことがあります。
・雨漏り
・外壁や屋根の劣化
・シロアリ被害
・設備の故障
・倒壊や部材落下
などが発生すると、修繕費や管理費が必要になります。
3.近隣トラブルにつながる可能性がある
空き家を放置すると、
・雑草や樹木の越境
・害虫や害獣
・ゴミの不法投棄
・建物の一部の落下
などによって近隣住民とトラブルになる可能性があります。
固定資産税だけを払い続ければよいわけではなく、所有者には適切な管理も求められます。
4.時間が経つほど売却しにくくなることがある
再建築不可物件はもともと購入できる人が限定されやすい不動産です。
さらに建物の老朽化や境界問題などが加わると、売却条件が厳しくなる可能性があります。
「いつか売ればいい」と先延ばしにするのではなく、利用予定がないのであれば、現在どの程度の価格で売却できるのか確認しておくことも重要です。
5.相続によって権利関係が複雑になることがある
所有者が亡くなると、不動産は相続の対象になります。
相続を繰り返して共有者が増えると、
「売りたい人」と「残したい人」で意見が分かれたり、連絡を取ること自体が難しくなったりすることがあります。
自分の代で利用予定がない場合は、次の世代へそのまま引き継ぐことが本当に適切なのかも考えておきましょう。
再建築不可物件は保有と売却のどちらがいい?
再建築不可物件だからといって、必ず売却した方がよいわけではありません。
現在の利用状況や建物の状態、将来の予定によって判断は変わります。
保有を検討できるケース
たとえば、
・現在も自宅として使用している
・家族が今後利用する予定がある
・賃貸として活用できている
・適切に管理できる
・将来的に再建築できる可能性について確認している
といった場合は、保有を続ける選択肢があります。
売却を検討したいケース
一方、
・今後利用する予定がない
・遠方に住んでいて管理できない
・固定資産税や管理費が負担になっている
・建物の老朽化が進んでいる
・将来、子どもへ負担を残したくない
という場合は、早めに売却を検討する価値があります。
再建築不可物件でも売却・買取はできる?
再建築不可物件だからといって、必ず売れないわけではありません。
価格や条件次第では、一般の購入希望者へ仲介で売却できるケースもあります。
また、再建築不可物件を取り扱っている不動産会社へ直接買い取ってもらう方法もあります。
現状のまま買取を相談できる場合がある
再建築不可物件や老朽化した空き家の売却において、ノウハウを持つ専門の不動産会社による買取であれば、一般的な市場では売却しづらい難あり物件であっても「現状のまま」直接相談・売却できるケースが数多くあります。
⭕ 現状(そのままで)相談・査定が可能な物件の例
- 古い建物や築古の家屋が残っている
- 建築基準法上の「再建築不可」にあたる
- 長期間使用していない「空き家」状態である
- 雨漏りや老朽化で「大規模な修繕」が必要
- 「隣地境界や越境」などに確認事項・不明点がある
再建築不可物件の場合、焦って先に自費で解体して更地にしてしまうと、建物のリノベーション活用という選択肢が消え、物件の利用方法や買い手のターゲットが大きく制限されてしまうリスクがあります。
💡 無駄な解体費をかける前に、まずは現在の状態で査定を受ける
高額な解体費用やリフォーム費用を自己負担して売却活動を始める前に、ありのままの状態で専門会社に査定してもらうことが重要です。
現況買取であれば「費用負担ゼロ・手間なし」でスピーディーに手放せるため、最も損のない賢い売却への第一歩となります。
再建築不可物件を売却する前に確認したいポイント
再建築不可物件の売却を検討される際は、自己判断で解体や売却手続きを進めてしまう前に、まず物件に関する現状と条件を正確に把握しておくことが重要です。
再建築不可物件の売却前に確認しておくべき10のチェックポイント
売却活動を開始する前に、手元の資料や自治体への確認を通じて以下の10項目をチェック・整理しておきましょう。
📋 再建築不可物件の売却事前チェックリスト
- 「なぜ再建築不可なのか」の理由
- 道路との「接道状況」はどうなっているか
- 老朽化や雨漏りなど「建物の状態」はどうか
- 年間の「固定資産税」はいくらかかっているか
- 土地に「住宅用地特例」が適用されているか
- 「管理不全空家・特定空家」の指導等を受けていないか
- 隣地との「土地の境界」は明確になっているか
- 建物を「解体せずにそのまま売却」できないか
- 将来「再建築できるようになる可能性」はないか
- 売却手法は「仲介と買取」のどちらが適しているか
最も重要なのは「なぜ再建築不可なのか」という理由の特定
上記の中でも特に重要なのが、「その土地がなぜ再建築不可と判定されているのか」という根本的な理由の確認です。
接道幅や間口の問題であれば、隣地の購入や一部借地、但し書き道路の許可・認可申請、建築基準法上の各種規制整理などを試みることで、「建築可能な土地」へ解消・再生できる可能性が残されているケースもあるためです。
💡 自己判断で解体・処分せずプロへ事前相談を
「再建築不可と言われたからダメだ」とあきらめて勝手に解体や低価格での売却を進めてしまうと、本来引き出せたはずの価値を損ねてしまう原因になります。
まずは現状の物件状況や役所調査を専門不動産会社へ依頼し、再建築可への見直しの可否や現況買取の可能性をプロと一緒に慎重に確認しましょう。
専門家コメント|さくら都市デザイン株式会社 代表 櫻井 佑樹
再建築不可物件は、建て替えが難しいからといって、固定資産税や管理の負担がなくなるわけではありません。
特に注意したいのが、古くなった建物を先に解体してしまうことです。
建物を解体すると住宅用地の特例が適用されなくなる可能性があるだけでなく、再建築不可物件では新しい住宅を建てられず、土地の活用方法がさらに限られてしまうことがあります。
一方で、固定資産税を抑えるためだけに危険な空き家を放置することも適切ではありません。
まずは「なぜ再建築不可なのか」「建物を残した状態で売却できるのか」を確認し、税金や管理費など将来の負担も含めて保有と売却を比較することをおすすめします。
再建築不可など「売却しにくい不動産」を書籍でも解説
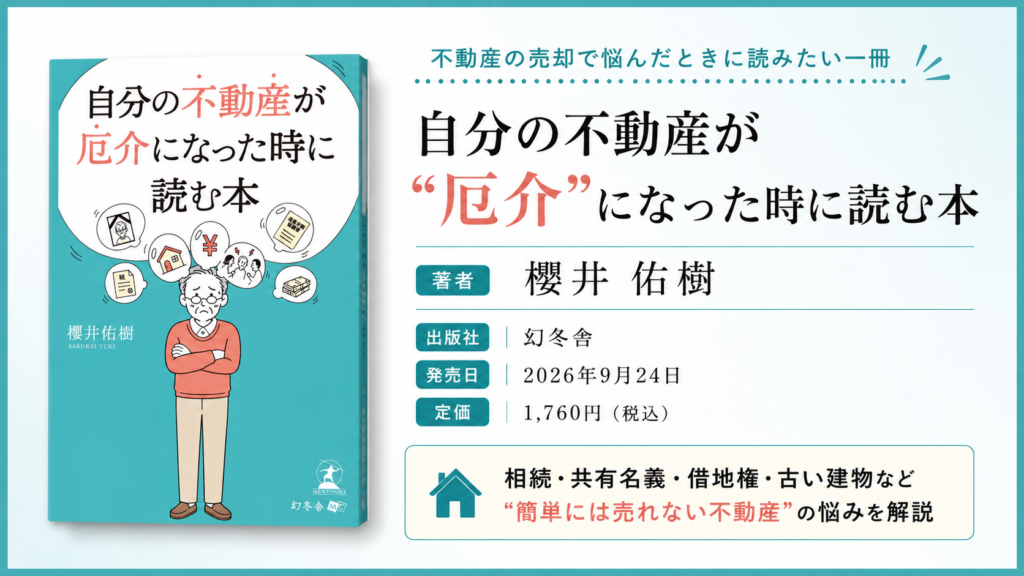
さくら都市デザイン株式会社 代表・櫻井佑樹の著書『自分の不動産が“厄介”になった時に読む本』が、幻冬舎より2026年9月24日に発売されます。
本書では、再建築不可をはじめ、底地・借地権、共有名義、相続など、一般的な不動産会社では扱いが難しい不動産の問題や売却について、実際のエピソードを交えながら紹介しています。「再建築できない家をどうすればいいか分からない」「売却できずに固定資産税や管理費だけを払い続けている」という方にも、今後の選択肢を考えるうえで参考になる一冊です。
再建築不可物件の税金に関するよくある質問
再建築不可物件でも固定資産税はかかりますか?
はい。再建築不可物件でも、土地や建物を所有していれば原則として固定資産税がかかります。
再建築不可物件の固定資産税はいくらですか?
固定資産税は基本的に「課税標準額×税率」で計算します。
標準税率は1.4%ですが、住宅用地の特例などが適用される場合があるため、実際の税額は固定資産税の納税通知書などで確認しましょう。
再建築不可だから固定資産税は安くなりますか?
再建築不可であること自体を理由に、一律で固定資産税が安くなる制度があるわけではありません。
市場での売却価格と固定資産税の評価は異なるため、売りにくい物件でも想定より税負担が大きいケースがあります。
空き家のままでも固定資産税はかかりますか?
はい。誰も住んでいなくても、原則として固定資産税はかかります。
建物を解体すると固定資産税は上がりますか?
住宅を解体して住宅用地ではなくなると、住宅用地特例が適用されなくなり、土地部分の固定資産税が上がる可能性があります。
解体すると固定資産税が6倍になるのは本当ですか?
必ず固定資産税の総額が6倍になるわけではありません。
小規模住宅用地では固定資産税の課税標準が1/6となるため「6倍」と表現されることがありますが、建物部分の税額や土地の負担調整措置なども関係します。
管理不全空家になると固定資産税はどうなりますか?
自治体から管理不全空家として勧告を受けると、その敷地が住宅用地特例の対象外となる可能性があります。
特定空家になると固定資産税はどうなりますか?
特定空家についても、自治体から勧告を受けた場合には住宅用地特例の対象外となる可能性があります。
年の途中で売却した場合、固定資産税は誰が払いますか?
固定資産税は、原則としてその年の1月1日時点で固定資産課税台帳に所有者として登録されている人に課税されます。
不動産売買では、売主と買主の間で固定資産税等を引渡日などを基準に日割り精算することがありますが、これは当事者間の精算です。
固定資産税が負担でも再建築不可物件を売却できますか?
再建築不可物件でも売却できる可能性があります。
一般の買主への仲介だけでなく、再建築不可物件を取り扱う不動産会社への買取も選択肢になります。
まとめ|再建築不可物件は税金だけでなく将来の負担まで考えよう
再建築不可物件であっても、原則として固定資産税は毎年かかります。
住宅が建っている土地では住宅用地特例によって税負担が軽減されている場合がありますが、建物を解体したり、管理不全空家・特定空家として勧告を受けたりすると、特例の対象外となる可能性があります。
一方、固定資産税を抑えるためだけに老朽化した建物を放置することも適切ではありません。
大切なのは、
・年間の固定資産税はいくらか
・建物を安全に維持できるか
・今後利用する予定があるか
・売却できる可能性があるか
・将来誰が管理するのか
まで考えることです。
特に再建築不可物件は、一度建物を解体すると新しい住宅を建てられない可能性があるため、解体前に売却・活用方法を確認することが重要です。
再建築不可物件の売却・買取でお悩みなら、さくら都市デザインへ
🌸 このような不動産でお困りではありませんか?
- 「固定資産税や管理費を払い続けるのが負担」
- 「古い建物を解体するべきか迷っている」
- 「再建築不可でも現状のまま売却できるか知りたい」
上記のようなお悩みをお持ちの方は、ぜひさくら都市デザインへご相談ください。
再建築不可となっている理由や建物の状態、権利関係などを丁寧に確認しながら、保有・売却・直接買取を含めた最適な選択肢をご提案いたします。
解体してから後悔しないためにも、まずは現在の状態のままでお気軽にご相談ください。
さくら都市デザイン株式会社
代表者:櫻井 佑樹(東京都知事(1)第110585号)
〒150-0022 東京都渋谷区恵比寿南2-21-2 恵比寿サウスヒル402号
TEL:03-6452-4090(受付時間:10:00~19:00 / 定休日:土日祝日)