📝この記事の結論
オーバーローンの再建築不可物件でも、ローン残高と査定額を確認し、状況に合った方法を選ぶことで売却できる可能性があります。
① 査定額で住宅ローンを完済できない場合は、自己資金で不足分を補う方法や任意売却などを検討します。
② 再建築不可物件は買主や融資の選択肢が限定されやすいため、一般的な物件より売却価格が低くなり、オーバーローンになるケースがあります。
③ 住宅ローンを滞納して競売手続きが進む前に、ローン残高と現在の査定額を確認し、早めに金融機関や専門家へ相談することが重要です。
まずは「いくらで売れるのか」と「住宅ローンがいくら残っているのか」を確認し、不足額を把握するところから始めましょう。
「住宅ローンが残っているのに、家が再建築不可だと分かった」「査定額よりローン残高の方が多いけど売却できる?」とお悩みではありませんか?
再建築不可物件は、一般的な不動産より買主や利用方法が限定され、査定額が住宅ローン残高を下回ることがあります。
しかし、オーバーローンだから売却できないと決まったわけではありません。
この記事では、オーバーローンの再建築不可物件を売る方法や任意売却、買取、競売になる前に確認したいポイントを専門家の視点から解説します。
オーバーローンとは?

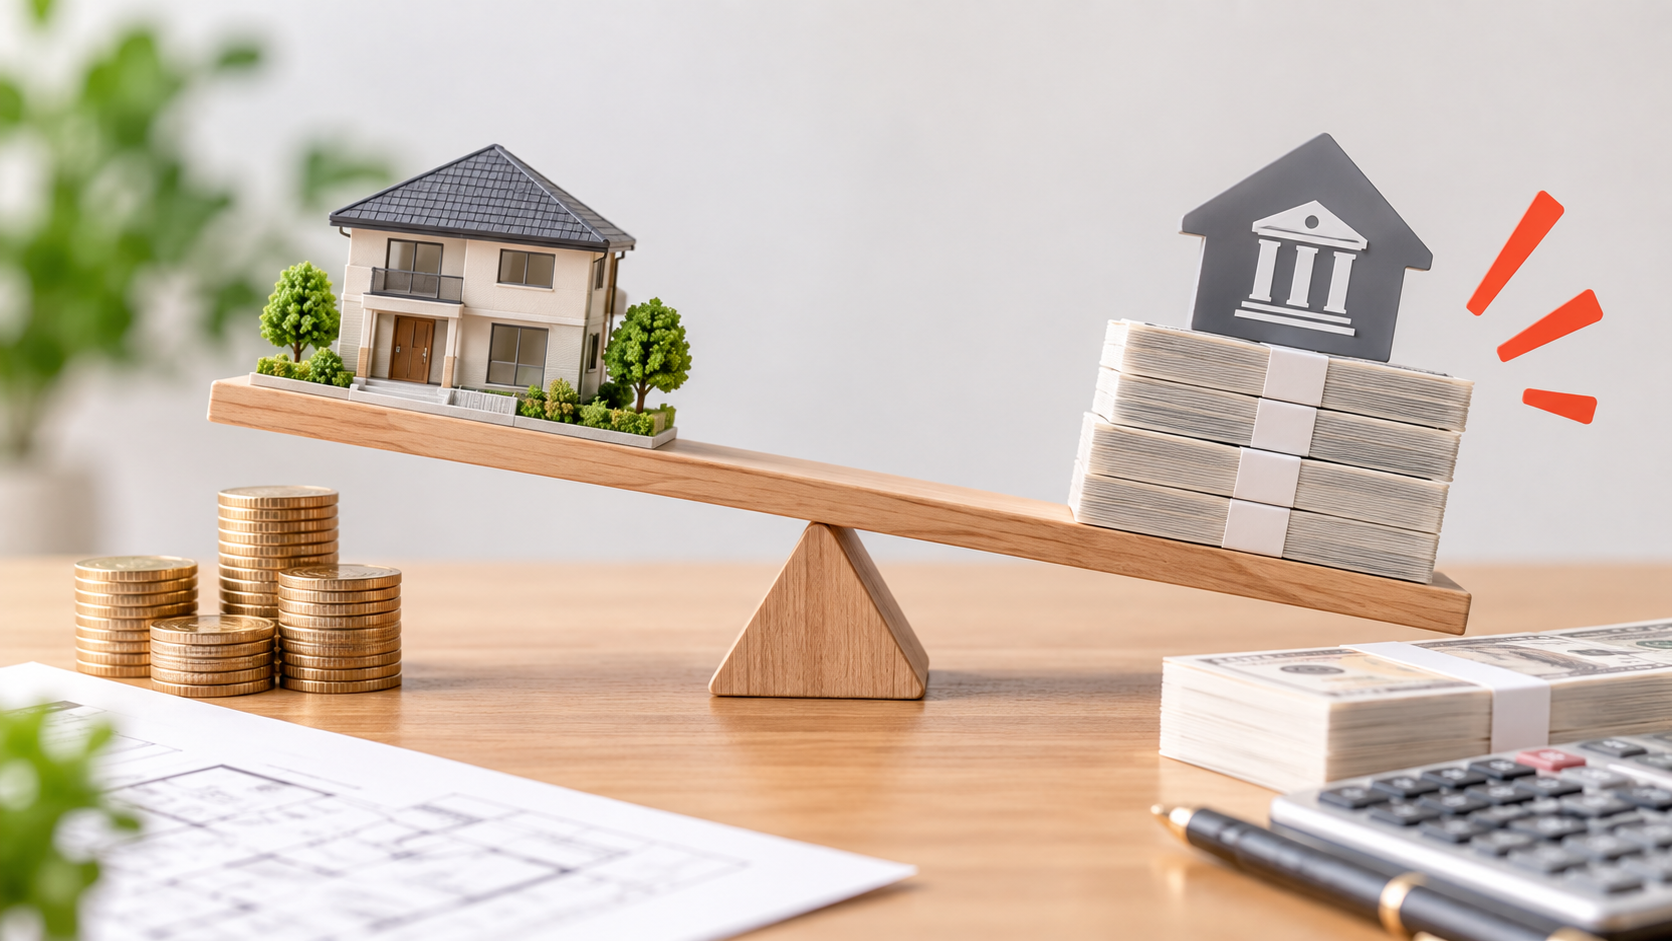
オーバーローンとは、不動産の売却価格より住宅ローン残高の方が多い状態です。
たとえば、ローン残高2,000万円に対して査定額が1,300万円なら、700万円不足します。売却するには、不足分を自己資金で補う、任意売却を検討するなどの対応が必要です。
アンダーローンとの違い
反対に、不動産の売却価格が住宅ローン残高を上回っている状態を「アンダーローン」と呼びます。
たとえば、
・住宅ローン残高:1,000万円
・売却価格:1,500万円
であれば、売却代金から住宅ローンを完済できる可能性があります。
オーバーローンかどうかを判断するときは、単純に査定額とローン残高だけでなく、仲介手数料や登記関係費用など売却に必要となる費用も考慮することが大切です。
再建築不可物件がオーバーローンになりやすい理由
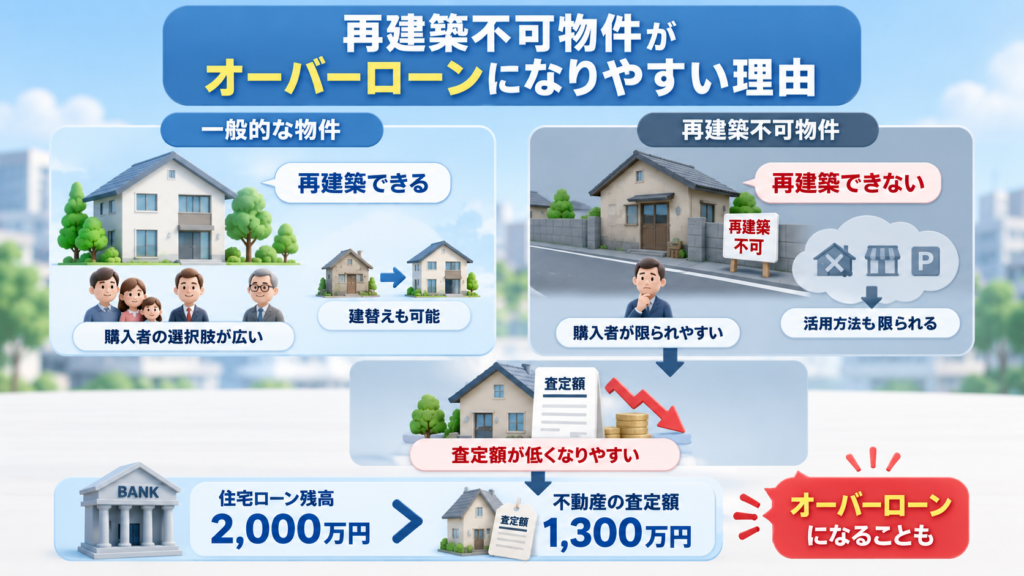
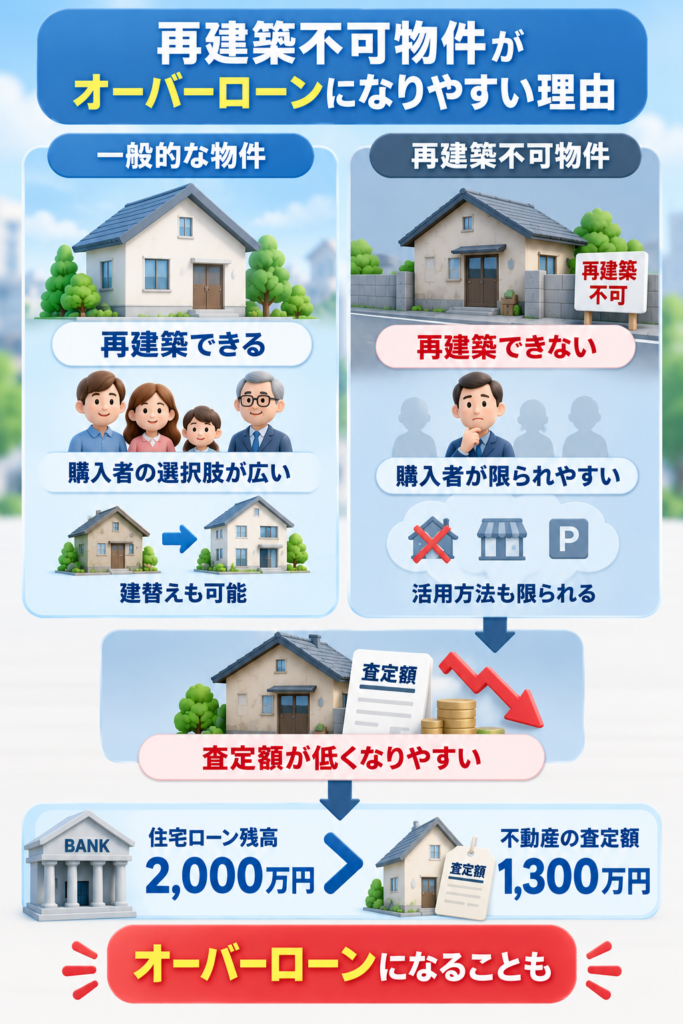
再建築不可物件では、住宅ローン残高が査定額を上回るケースがあります。
大きな理由は、再建築できる一般的な不動産と比べて、購入できる人や将来の活用方法が限定されやすいことです。
建物を取り壊すと再建築できない
再建築不可物件は、現在建物が存在していても、取り壊したあとに新しい建物を建てられない物件です。
代表的な原因として、建築基準法上の接道条件を満たしていないケースがあります。
買主からすると、「建物が老朽化しても自由に建て替えられない」というリスクがあるため、一般的な住宅より購入希望者が少なくなる傾向があります。
買主が住宅ローンを利用しにくい場合がある
再建築不可物件は、金融機関から担保価値を低く評価されるなどの理由で、買主が住宅ローンを利用しにくい場合があります。
住宅ローンを利用できる買主が少なくなると、現金で購入できる人や特殊な物件を活用できる事業者などに買主が限定される可能性があります。
結果として売却条件が厳しくなり、査定額にも影響することがあります。
購入時より大きく査定額が下がることがある
住宅ローンを組んだ時点では再建築不可であることを十分に把握していなかったり、その後に建物の老朽化が進んだりすると、現在の査定額と住宅ローン残高に大きな差が生じることがあります。
ただし、再建築不可だから一律で○割安くなるという基準はありません。
立地や土地面積、接道状況、建物の状態、隣地との関係、将来的に再建築可能となる余地などによって評価は異なります。
オーバーローンの再建築不可物件でも売却できる?

結論からいうと、売却できる可能性があります。
住宅ローンが残っている家を売却する際は、「査定額」と「住宅ローン残高」のどちらが大きいかの確認が最重要です。
アンダーローン
売却代金でローンを全額完済できるため、問題なく売却手続きを進められます。
オーバーローン
➔ 不足分を補い通常売却
➔ 金融機関の同意を得て任意売却
💡 まずは最新の残高証明書と査定額の比較から
オーバーローンであっても売却を諦める必要はありません。
住宅ローンの残高を確認した上で、まずは不動産会社へ査定を依頼し、どちらのパターンに該当するかを把握しましょう。
方法① 自己資金で不足分を補って売却する
もっとも分かりやすい方法が、売却代金だけでは足りない分を自己資金で補う方法です。
📊 オーバーローンの具体例(資金不足のイメージ)
※自己資金や親族からの支援等でこの不足分(+諸費用)を補い、ローンを全額完済できれば通常の売却を進められます。
ただし、通常の売却を進めたいがために無理に手元の貯金を切り崩したり借り入れを行って今後の生活に支障が出てしまっては本末転倒です。
💡 不足額が大きい場合は無理をせず「別の選択肢」の検討を
自己資金での補填が難しい場合や不足額が大きすぎる場合は、金融機関と協議して売却する「任意売却」や、買い替える場合の「住み替えローンの利用」など、生活を守るための別の解決手段を視野に入れて専門会社へご相談ください。
方法② 住み替えローンを検討する
新しい住宅へ買い替える(住み替える)場合には、現在の住宅ローンの残債と新居の購入資金をまとめて一本化して借り入れる「住み替えローン」を利用できる場合があります。
🏠 住み替えローンの基本構造と厳格な審査基準
旧居の残存住宅ローン + 新居の購入代金・諸費用 = 住み替えローンの一括融資
⚠️ 通常の住宅ローンより審査が厳しくなる主な要因:
- 総借入額が大きくなることによる「高い返済比率」
- 申込者の「年収・勤務先・雇用形態・勤続年数」
- マイカーローン等の「既存の他社借り入れ状況」
- 新たに購入する「新居の建物・土地の担保評価」
なお、「再建築不可物件で売却額が伸びないから住み替えローンを使えば絶対に解決できる」というわけではありません。
旧居が再建築不可物件の場合、売却価格が低くなりやすくオーバーローン額が膨らみやすいため、希望額の融資審査が通らないリスクも考慮する必要があります。
💡 金融機関への事前打診と無理のない返済計画が不可欠
住み替えローンは借入額が膨らみやすいため、借入後の月々返済やボーナス払いが生活の圧迫にならないか慎重な試算が求められます。
旧居の想定売却額とあわせて、まずは金融機関や買い替えに強い専門の不動産会社へ早めに事前相談を行いましょう。
方法③ 任意売却を検討する
自己資金などで不足分を補えず、住宅ローンを完済できない場合に検討される方法の一つが任意売却です。
任意売却では、住宅ローンを完済できない状態でも、金融機関など債権者の同意を得て抵当権の抹消に必要な調整を行い、不動産を売却します。
ただし、売主だけの判断で自由に任意売却できるわけではありません。
売却価格などについて債権者との協議が必要になるため、再建築不可物件の査定と任意売却の両方に対応できる専門家へ早めに相談することが重要です。
方法④ 専門業者への買取を検討する
再建築不可物件は一般の買主が見つかりにくいため、再建築不可や訳あり不動産を扱う専門業者へ直接買い取ってもらう方法もあります。
一般の買主様にとっては購入を躊躇してしまうような再建築不可物件であっても、ノウハウを持つ専門業者であれば、一般市場とは全く異なる視点・アプローチから物件の潜在的価値を適切に評価することが可能です。
🔑 専門業者が再建築不可物件を評価できる4つの独自の強み
- 再建築不可のまま「賃貸物件等として活用」
- 既存建物を活かした「リフォーム・フルイノベ再販」
- 「隣地所有者様との交渉・調整」による価値向上
- 専門調査による「接道条件の改善・建築可否の再確認」
このように専門的な出口戦略や解決ノウハウを有しているため、一般の不動産仲介で「再建築不可だから売れません」と断られてしまったような物件であっても、納得のいく買取価格がつく可能性は十分にあります。
💡 「売れない」と諦める前に専門会社へ直接査定を
仲介業者で断られた物件でも、訳あり物件や再建築不可物件の買い取りに特化したプロであれば現況のまま買い取ることが可能です。
無理に解体や改修を行わず、まずはそのままの状態で専門業者へ査定・相談してみましょう。
買取できてもオーバーローンが解消するとは限らない
ここは重要なポイントです。
不動産会社が買い取ってくれることと、住宅ローンを完済できることは別の問題です。
📊 大きな不足が生じる試算例(ローン残高 > 買取価格)
貯蓄や親族支援等で800万円を補い、全額全額完済して手放す
金融機関(債権者)の同意を得て、残債の分割返済等を前提に売却
このように買取価格だけでは住宅ローンを完済できない場合、不足額をどのように充当・処理するかの事前の出口戦略が必須となります。
そのため買取査定を受ける際は、単に「いくらで買い取ってもらえるか」という提示金額だけに目を向けるのではなく、「ローン残高との差額をどう処理・解決していくか」まで含めて計画を立てることが非常に重要です。
💡 金融機関や実績豊富なプロへの早期相談が肝心
大きな差額が生じる場合であっても、ローンや権利関係の調整に強い専門不動産会社であれば、金融機関との交渉アドバイスや最適な任意売却の手続きまでトータルでサポートしてくれます。
手元のローン残高証明書を用意した上で、早めに専門家へ相談してみましょう。
再建築不可物件を任意売却する流れ
オーバーローンで不足分を用意できない場合は、任意売却を検討することがあります。
大まかな流れを確認しておきましょう。
1.住宅ローン残高を確認する
まず、現在の住宅ローンがいくら残っているのか確認します。
金融機関の返済予定表や残高証明書などを確認しましょう。
2.再建築不可を前提として査定を受ける
次に、現在の物件がいくらで売却できそうなのか査定を受けます。
再建築不可物件は一般的な住宅とは評価方法や購入層が異なることがあるため、再建築不可物件の取扱経験がある不動産会社へ相談することが重要です。
3.オーバーローンの金額を把握する
住宅ローン残高と査定額を比較します。
住宅ローンの残債がある家を売却する際は、売却想定額とローン残高の開き(不足額)を具体的に数字で把握することから始まります。
2,000万円
1,300万円
700万円
💡 実際には「700万円の差額 + 売却にかかる各種諸費用」の用意が必要です
不足分+諸費用を現金等で手配し通常売却
自己資金が難しい場合、債権者と協議
単純計算の700万円に加えて仲介手数料や各種諸費用が必要となるため、ご自身の貯蓄や親族からの援助等で現実的にカバーできるかを冷静に見極める必要があります。
自己資金での補填が厳しい場合でも無理な借入等は避け、債権者(金融機関)の同意を得て進める「任意売却」などの専門的な解決策を選択肢に入れることが大切です。
💡 一人で悩まず住宅ローン返済・権利調整のプロへご相談を
大きな不足額が出るケースでも、任意売却や価格調整に長けた専門不動産会社へ相談することで、金融機関とのスムーズな交渉や無理のない今後の生活設計のサポートを受けられます。
現在の正確なローン残高と査定額を把握した上で、まずは専門会社へご相談ください。
4.金融機関など債権者と協議する
住宅ローンを完済できない場合、売主だけの判断で抵当権を外して売却することはできません。
任意売却を進める場合は、金融機関など債権者へ相談し、売却価格や抵当権の抹消などについて調整します。
複数の債権者や差押えなどが関係している場合には、調整が複雑になることもあります。
5.売却活動を行う
債権者との調整を行いながら買主を探します。
再建築不可物件の場合は、一般の住宅購入者だけでなく、現金購入者や専門業者なども売却先として検討します。
6.売却後に残った債務について協議する
任意売却をしても、売却代金で住宅ローンを完済できなければ債務が残ります。
任意売却をすれば残った住宅ローンが自動的になくなるわけではありません。
売却後の残債については、債権者との協議や契約内容などに応じて返済していくことになります。
任意売却と競売は何が違う?
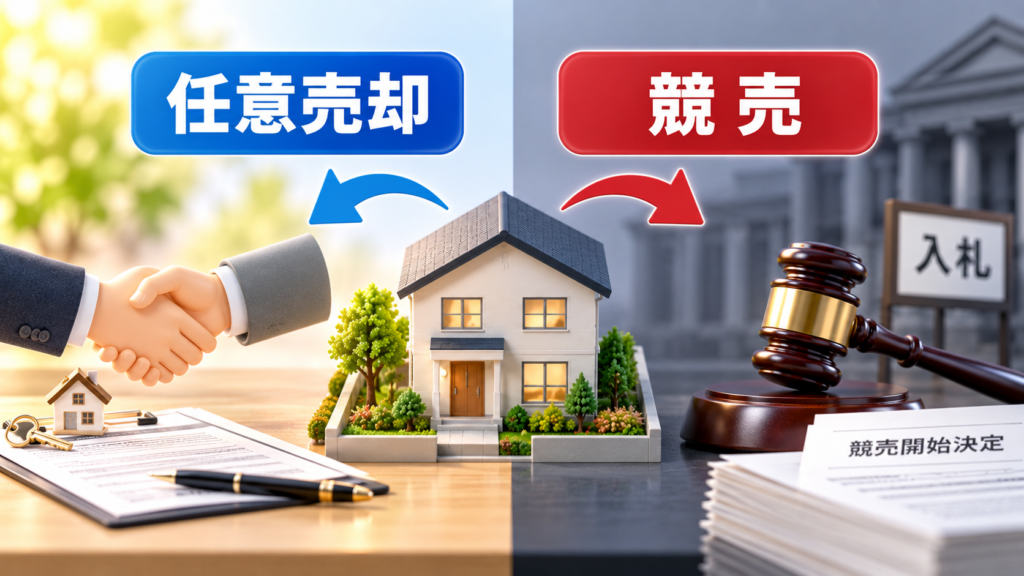
住宅ローンの返済が難しくなった場合、「どうせ払えないなら競売になっても同じでは?」と考える方もいるかもしれません。
しかし、任意売却と競売では売却の進み方が異なります。
任意売却は自分の意思で売却を進めやすい
任意売却は債権者との調整が必要ですが、通常の不動産売却に近い形で買主を探します。
売却条件や退去時期などについて調整できる余地があることも特徴です。
ただし、必ず希望条件で売却できるわけではありません。
競売は裁判所の手続きによって進む
住宅ローンの滞納などが続き、債権者が法的手続きを進めると、不動産が競売になる可能性があります。
競売手続きが進むほど、売主が自由に選べる選択肢は少なくなっていきます。
そのため、「まだ競売になっていないから大丈夫」と放置せず、返済が難しいと感じた段階で相談することが重要です。
オーバーローンの再建築不可物件を売る前に確認したい5つのポイント
住宅ローン残高
まず正確なローン残高を確認します。
査定額だけを見ても、オーバーローンかどうかは判断できません。
現在の査定価格
再建築不可であることを前提として査定してもらいましょう。
一般的な周辺相場だけで判断すると、実際に売却できる価格との差が大きくなることがあります。
再建築不可になっている原因
接道義務を満たしていないなど、なぜ再建築できないのか確認します。
隣地の取得や接道状況の整理などによって、問題を改善できる可能性がないか調べることも大切です。
住宅ローンの滞納状況
すでに滞納している場合は、放置せず早めに金融機関や専門家へ相談しましょう。
競売手続きが進むと、任意売却に使える時間が限られてくる可能性があります。
所有者・抵当権などの権利関係
共有名義の場合、物件全体を売却するには原則として共有者全員の合意が必要です。
また、登記簿を確認し、どのような抵当権などが設定されているのかも把握しておきましょう。
オーバーローンの再建築不可物件でやってはいけないこと
「どうせ売れない」と放置する
再建築不可でも売却できる可能性があります。
放置している間にも住宅ローン返済や固定資産税、建物の管理などの負担は続きます。
まずは査定を受け、現在の状況を数字で把握しましょう。
競売直前まで相談しない
任意売却では債権者との調整や買主探しに時間が必要です。
対応が遅れるほど選択肢が狭くなる可能性があります。
売却前に高額なリフォームや解体をする
再建築不可物件では、建物を解体すると新しい建物を建てられない可能性があります。
また、リフォーム費用をかけても、その金額を売却価格に上乗せできるとは限りません。
自己判断で工事を行う前に、現状のまま査定を受けることをおすすめします。
買取価格だけを見て判断する
「○○万円で買い取ります」という金額だけではなく、住宅ローン残高との差額まで確認しましょう。
特にオーバーローンでは、売却価格よりも最終的に残る債務をどうするかが重要です。
専門家コメント|さくら都市デザイン株式会社 代表 櫻井 佑樹
オーバーローンの再建築不可物件では、まず住宅ローン残高と現在の査定額を把握することが重要です。
再建築不可だから売れないと決めつけず、通常売却や買取、任意売却など複数の方法を比較しましょう。
特に返済が難しくなっている場合は、競売手続きが進む前に相談することで、検討できる選択肢を残しやすくなります。
再建築不可など「売却しにくい不動産」を書籍でも解説
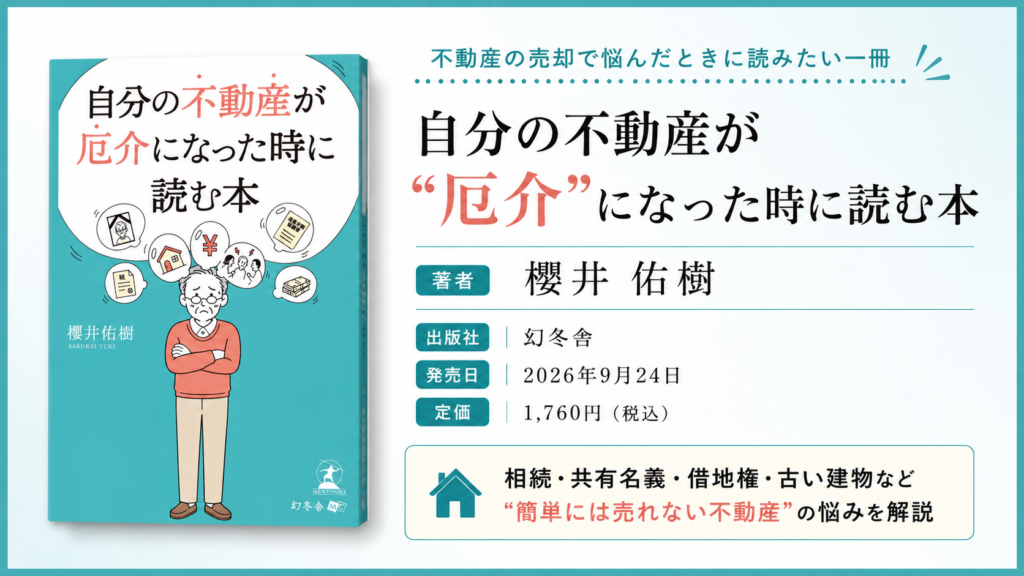
さくら都市デザイン株式会社 代表・櫻井佑樹の著書『自分の不動産が“厄介”になった時に読む本』が、幻冬舎より2026年9月24日に発売されます。
本書では、再建築が難しい土地や古い建物、底地・借地権、共有名義など、一般的な方法では売却が進みにくい不動産の問題について、実際のエピソードを交えながら紹介しています。「再建築不可と言われた物件をどうすればいい?」「売却が難しい不動産をどう整理すればいい?」とお悩みの方にも、今後の選択肢を考えるうえで参考になる一冊です。
よくある質問(FAQ)
オーバーローンの再建築不可物件でも売却できますか?
売却できる可能性があります。不足分を自己資金で補う方法や、債権者の同意を得て任意売却する方法などがあります。
再建築不可物件でも買取してもらえますか?
再建築不可物件を扱う専門業者であれば、買取できるケースがあります。ただし、買取価格で住宅ローンを完済できるとは限りません。
任意売却とは何ですか?
住宅ローンを売却代金だけでは完済できない場合などに、金融機関など債権者の同意を得て行う売却方法です。
任意売却をすると住宅ローンはなくなりますか?
必ずしもなくなりません。売却代金を充当しても残債があれば、売却後の返済について債権者との協議などが必要になります。
住宅ローンを滞納する前でも相談できますか?
はい。むしろ返済が難しくなりそうだと感じた段階で早めに相談することが大切です。
競売が始まっていても任意売却できますか?
状況によっては検討できる場合がありますが、競売手続きの進行状況によって使える時間が限られます。早急な確認が必要です。
再建築不可物件はリフォームしてから売るべきですか?
必ずしも必要ありません。費用を回収できるとは限らないため、まず現状のまま査定を受けることをおすすめします。
再建築不可物件は解体してから売った方がいいですか?
自己判断での解体は慎重にすべきです。解体すると再建築できず、かえって売却しにくくなる可能性があります。
共有名義でも任意売却できますか?
物件全体を売却する場合は、共有者全員の合意が必要になるのが原則です。抵当権などの権利関係も含めて確認しましょう。
まず何から始めればいいですか?
住宅ローン残高を確認し、再建築不可であることを前提とした査定を受けることから始めましょう。そのうえで不足額を確認し、通常売却・買取・任意売却などを比較します。
まとめ
オーバーローンの再建築不可物件でも、売却できる可能性があります。
重要なのは、
・住宅ローン残高を確認する
・再建築不可を前提とした査定を受ける
・ローン残高と売却価格の差額を把握する
・通常売却、買取、任意売却を比較する
・競売になる前に早めに相談する
ことです。
特に、「買取してもらえる=住宅ローン問題も解決する」とは限りません。売却後にいくら残るのかまで確認し、自分の状況に合った方法を選ぶことが大切です。
オーバーローンの再建築不可物件でお悩みならご相談ください
🌸 住宅ローン残高や再建築不可などでお悩みの方へ
「査定額より住宅ローン残高の方が多い(オーバーローン)」「再建築不可物件なので売れるか分からない」とお悩みの場合でも、売却を諦める必要は一切ありません。
まずは現状のままで査定を受け、現在の正確な査定額と住宅ローン残高との差額を確認することが解決への確実な第一歩となります。
さくら都市デザインでは、再建築不可やローン残債のある物件など、売却が難解な不動産についても状況やご希望に合わせた最適な売却・買い取り方法をご提案いたします。
さくら都市デザイン株式会社
代表者:櫻井 佑樹(東京都知事(1)第110585号)
〒150-0022 東京都渋谷区恵比寿南2-21-2 恵比寿サウスヒル402号
TEL:03-6452-4090(受付時間:10:00~19:00 / 定休日:土日祝日)