📝 この記事の結論
住宅ローンの残債がある家でも売却できます。ただし、原則として引き渡しまでに住宅ローンを完済し、金融機関が設定している抵当権を抹消する必要があります。まずは「住宅ローン残債」と「売却見込み額」を確認しましょう。
① 売却代金などで住宅ローンを完済できるアンダーローンなら、通常の不動産売却を進められます。ただし、売却には諸費用もかかるため、査定額と残債だけで判断しないことが重要です。
② 売却代金だけでは完済できないオーバーローンの場合は、自己資金で不足分を補う、住み替えローンを検討するなどの方法があります。
③ 住宅ローンの返済が難しく、自己資金などでも完済できない場合は、金融機関の同意を得て任意売却を検討するケースもあります。返済が厳しくなっている場合は、できるだけ早めに相談することが大切です。
「住宅ローンがまだ残っているけれど家を売りたい」「売却価格より残債が多かったらどうなる?」と不安な方もいるでしょう。
住宅ローンが残る家でも売却は可能です。この記事では、残債の確認方法や売却の流れ、完済できない場合の対処法までわかりやすく解説します。
住宅ローンの残債があっても家は売却できる
住宅ローンの返済中だからといって、家を売却できないわけではありません。
重要なのは、原則として物件を買主へ引き渡すまでに住宅ローンを完済し、抵当権を抹消することです。
住宅ローンを利用して購入した家には、一般的に金融機関の「抵当権」が設定されています。抵当権とは、住宅ローンの返済ができなくなった場合などに、金融機関が担保となっている不動産から債権を回収するための権利です。
住宅ローンを完済して抵当権を抹消できれば、ローン返済中の家でも通常の不動産売却を進められます。
売却代金を使って住宅ローンを完済できる
「住宅ローンを完済するお金がないと家を売れないのでは?」と思うかもしれません。しかし、売却前に自己資金だけで完済する必要があるとは限りません。
一般的には、買主から受け取る売却代金を住宅ローンの返済に充て、決済・引き渡しに合わせて完済と抵当権抹消の手続きを進めます。
- 1 現在の住宅ローン残債はいくらか
- 2 家はいくらで売却できそうか
住宅ローンが残る家を売却する基本的な流れ
住宅ローンの残債がある場合は、次の順番で確認すると売却方法を判断しやすくなります。
| ステップ | 内容 |
|---|---|
| STEP1 | 住宅ローンの残債を確認する |
| STEP2 | 不動産会社へ査定を依頼する |
| STEP3 | 売却見込み額・諸費用・残債を比較する |
| STEP4 | アンダーローンかオーバーローンか確認する |
| STEP5 | 売却方法と資金計画を決める |
| STEP6 | 売却代金などでローンを完済し、抵当権を抹消する |
特に重要なのが、査定額と住宅ローン残債だけを比較しないことです。
不動産の売却では仲介手数料や登記関連費用などが発生するため、売却価格が残債を上回っていても、諸費用を支払うと手元に残る金額が想定より少なくなる場合があります。
まず住宅ローンの残債を正確に確認する
住宅ローンの残債を確認する方法
最初に、現在いくら住宅ローンが残っているのか確認しましょう。
- 金融機関から発行される残高証明書
- 返済予定表
- 金融機関のWebサイトやアプリ
- 金融機関への問い合わせ
ただし、残高証明書に記載されている金額と、実際に売却・完済する時点の残債が同じとは限りません。
具体的に売却を進める段階では、金融機関へ問い合わせて完済予定日時点で必要となる金額や手続きを確認しましょう。
不動産会社の査定で売却見込み額を確認する
家の売却想定価格(査定額)を確認する
住宅ローン残債を把握したら、次は家がいくらで売れそうなのかを確認します。
不動産会社へ査定を依頼すると、物件の立地や築年数、建物状態、周辺の取引事例などから査定額が提示されます。
ただし、査定額=実際に売れる価格ではありません。
不動産会社によって査定方法や販売戦略が異なるため、査定額に差が出ることもあります。
複数社への査定依頼と比較ポイント
そのため、複数社へ査定を依頼し、以下のポイントを比較するとよいでしょう。
- 査定額
- 査定額の根拠
- 周辺の成約事例
- 想定される売却期間
- 売却方法
「売却価格-諸費用-住宅ローン残債」で考える
住宅ローン完済の計算は「諸費用」の考慮が不可欠
住宅ローンを完済できるか確認するときは、単純に「査定額-残債」だけで計算しないことがポイントです。
目安として、次のように考えます。
たとえば、以下の条件でシミュレーションしてみましょう。
- 住宅ローン残債:2,000万円
- 売却価格:2,300万円
単純計算では300万円の差があります。しかし、実際にはここから仲介手数料や登記関連費用などを支払うため、300万円がそのまま手元に残るわけではありません。
「完済できるか」の視点で資金計画を立てる
反対に、売却価格から諸費用を差し引いた金額だけでは住宅ローンを完済できない場合は、不足分を別の方法で用意する必要があります。
「売却できそうな価格」ではなく、「売却後に住宅ローンを完済できるか」という視点で資金計画を立てることが重要です。
アンダーローンとオーバーローンとは?
住宅ローンが残る家を売却するときによく使われるのが、「アンダーローン」と「オーバーローン」という言葉です。
| 状態 | 意味 | 主な対応 |
|---|---|---|
| アンダーローン | 売却代金などで住宅ローンを完済できる状態 | 通常の売却を進める |
| オーバーローン | 売却代金だけでは住宅ローンを完済できない状態 | 自己資金・住み替えローン・任意売却などを検討 |
アンダーローンなら通常の売却を進めやすい
アンダーローンであれば、売却代金などを利用して住宅ローンを完済し、抵当権を抹消したうえで買主へ引き渡すことができます。
ただし、先ほど解説したとおり、売却には諸費用がかかります。
そのため、売却価格が住宅ローン残債を少し上回っているだけでは安心できません。
売却に必要な費用まで含めて計算し、完済後にいくら残るのか確認しましょう。
オーバーローンでも売却方法はある
売却代金だけでは住宅ローンを完済できないオーバーローンの場合でも、すぐに「家を売れない」と判断する必要はありません。
- 自己資金で補える場合:住宅ローンを完済して通常の売却を進められます。
- 新居への住み替えを予定している場合:条件によって住み替えローンを検討できることもあります。
- 自己資金で補うことが難しく、返済自体も厳しくなっている場合:金融機関と相談したうえで任意売却を検討するケースがあります。
住宅ローンが残る家の売却にかかる主な費用
売却時に必要となる主な諸費用
住宅ローン残債と売却価格を比較するときは、売却にかかる諸費用も忘れずに計算しましょう。
主な費用として、次のようなものがあります。
| 費用 | 内容 |
|---|---|
| 仲介手数料 | 不動産会社の仲介で成約した場合に支払う |
| 印紙税 | 売買契約書に課税される |
| 抵当権抹消登記関連費用 | 抵当権を抹消するために必要 |
| 司法書士報酬 | 登記手続きを司法書士へ依頼する場合に必要 |
| 住宅ローンの繰上返済手数料 | 金融機関や契約内容によって発生する場合がある |
| 譲渡所得税・住民税 | 売却によって利益が出た場合に課税されることがある |
このほか、物件の状況によっては測量費や解体費、引っ越し費用などが必要になる場合もあります。
諸費用も含めた資金計画の重要性
そのため、
「査定額が2,000万円で残債が1,900万円だから売却できる」
と単純に判断するのではなく、諸費用まで含めた資金計画を立てることが大切です。
住み替えで住宅ローンの残債がある場合は?
現在の家を売却して新しい家へ住み替えたいものの、売却代金だけでは住宅ローンを完済できないケースもあります。
その場合、条件によっては住み替えローンを利用できる可能性があります。
住み替えローンとは?
住み替えローンとは、現在の家を売却しても残ってしまう住宅ローンの残債と、新居の購入資金をまとめて借り入れる方法です。
たとえば、
住宅ローン残債:2,500万円
家の売却価格:2,300万円
不足額:200万円
新居購入価格:3,000万円
という場合、不足する200万円と新居の購入資金をまとめて借り入れられる可能性があります。
ただし、誰でも利用できるわけではありません。
借入額が大きくなりやすく、金融機関による審査もあるため、「借りられる金額」だけでなく「無理なく返済できる金額」から判断することが重要です。
売却と購入のタイミングにも注意する
住み替えでは、現在の家の売却と新居の購入を並行して進めるケースがあります。
先に新居を購入すると、一時的に住宅ローンの負担が重なる可能性があります。
反対に、現在の家を先に売却すると、新居が決まるまで仮住まいが必要になることもあります。
住宅ローン残債がある状態で住み替える場合は、売却価格だけでなく、新居購入費用や引っ越し費用なども含めて資金計画を立てましょう。
住宅ローン完済と抵当権抹消はどう進める?
住宅ローンが残る家を通常売却する場合、決済・引き渡しに合わせて住宅ローンを完済し、抵当権を抹消するのが一般的です。
決済日に住宅ローンを完済する
買主から売却代金を受け取り、その資金などを使って住宅ローンを完済します。
その後、抵当権抹消や所有権移転などの登記手続きを進め、買主へ物件を引き渡します。
具体的な手続きや必要書類は金融機関によって異なるため、売却が決まったら早めに金融機関へ連絡しましょう。
抵当権抹消登記は司法書士へ依頼することが多い
不動産の決済では、抵当権抹消登記や所有権移転登記などを司法書士が担当するのが一般的です。
不動産会社や金融機関、司法書士が連携して進めるため、売主がすべての登記手続きを一人で行う必要はありません。
ただし、金融機関から受け取る必要書類などもあるため、事前にスケジュールを確認しておきましょう。
住宅ローンの返済が難しい場合は任意売却を検討する
住宅ローンの返済が難しく、売却代金や自己資金を使っても完済できない場合には、任意売却という選択肢があります。
任意売却とは?
任意売却とは、住宅ローンを完済できない状態で、金融機関などの債権者から同意を得て不動産を売却する方法です。
通常は住宅ローンを完済しなければ抵当権を抹消できませんが、任意売却では金融機関などと調整し、残債が残る状態でも抵当権を外して売却できるよう進めます。
ただし、金融機関の同意が必要であり、売主の判断だけで任意売却を進めることはできません。
売却後も住宅ローン残債がなくなるとは限らない
任意売却をしても、売却代金で返済しきれなかった住宅ローンが自動的になくなるわけではありません。
売却後に残った債務については、金融機関などと返済方法を相談する必要があります。
「任意売却をすれば住宅ローンがゼロになる」と誤解しないよう注意しましょう。
信用情報への影響は「任意売却そのもの」が原因ではない
任意売却について、「任意売却をするとブラックリストに載る」と聞いたことがある方もいるかもしれません。
しかし、信用情報に影響するのは任意売却という売却方法そのものではなく、住宅ローンの延滞などです。
任意売却を検討する状況では、すでに返済が滞っているケースも多いため、結果として信用情報に影響する可能性があります。
住宅ローンの返済が厳しくなっている場合は、状況が進む前に金融機関や専門知識のある不動産会社へ相談しましょう。
住宅ローンが残る家を売却するときの5つの注意点
1.査定額=実際の売却価格ではない
不動産会社から提示される査定額は、あくまで「このくらいで売却できる可能性がある」という予測です。
必ずその価格で成約するわけではないため、住宅ローン残債ギリギリの査定額だった場合は特に注意しましょう。
2.売却諸費用まで含めて計算する
住宅ローンを完済できるか判断するときは、
売却価格-売却諸費用-住宅ローン残債
で考えることが重要です。
売却価格と残債だけを比較すると、資金が不足する可能性があります。
3.金融機関には早めに連絡する
住宅ローンを完済するときには、金融機関側でも手続きや書類の準備が必要です。
売却が決まってから慌てないためにも、具体的な売却スケジュールが見えてきたら早めに確認しましょう。
4.住み替えでは新居購入費用も含めて考える
住み替えの場合は、現在の住宅ローンだけでなく、新居の購入費用や引っ越し費用なども発生します。
現在の家がいくらで売れるかだけではなく、住み替え全体の資金計画を立てましょう。
5.オーバーローンの場合は自己判断で進めない
住宅ローンを完済できなければ、原則として抵当権を抹消できません。
特に返済が難しく任意売却を検討する場合は、金融機関との調整も必要です。
「とりあえず売りに出してから考える」のではなく、残債・売却見込み額・不足額を整理したうえで売却方法を決めましょう。
よくある質問(FAQ)
Q1.住宅ローンが残っていても家は売却できますか?
はい。原則として引き渡しまでに住宅ローンを完済し、抵当権を抹消できれば売却できます。売却代金を完済資金に充てることも可能です。
Q2.住宅ローン残債はどうやって確認しますか?
残高証明書や返済予定表、金融機関のWebサイト・アプリなどで確認できます。実際に売却するときは、完済予定日時点の金額を金融機関へ確認しましょう。
Q3.売却価格が住宅ローン残債を上回れば大丈夫ですか?
必ずしもそうとは限りません。不動産売却には仲介手数料や登記関連費用などがかかるため、諸費用を差し引いても完済できるか確認する必要があります。
Q4.オーバーローンだと家は売却できませんか?
不足分を自己資金で補って完済できれば、通常の売却が可能です。住み替えの場合は住み替えローンを検討できるケースもあります。
Q5.住み替えローンとは何ですか?
現在の家を売却しても残る住宅ローン残債と、新居の購入資金をまとめて借り入れる方法です。利用には金融機関の審査があります。
Q6.住宅ローンが払えない場合はどうすればいいですか?
返済が難しい場合は、まず金融機関へ相談しましょう。売却代金などでも完済できない場合には、任意売却を検討するケースもあります。
Q7.任意売却をすると住宅ローン残債はなくなりますか?
売却代金で返済しきれなかった債務が自動的になくなるわけではありません。売却後の残債については金融機関などと返済方法を相談します。
Q8.任意売却をすると信用情報に登録されますか?
任意売却そのものが原因ではありません。ただし、住宅ローンを延滞した場合には信用情報に影響する可能性があります。
Q9.抵当権抹消は自分で手続きしますか?
登記手続きは司法書士へ依頼するのが一般的です。不動産会社や金融機関とも連携しながら決済・引き渡しに合わせて進めます。
Q10.住宅ローンが残る家の売却は何から始めればいいですか?
まず住宅ローン残債を確認し、不動産会社へ査定を依頼しましょう。そのうえで、売却諸費用を含めてもローンを完済できるか確認します。
専門家コメント|さくら都市デザイン株式会社 代表 櫻井 佑樹
住宅ローンが残る家を売却するときは、まず残債と売却見込み額を確認することが大切です。
査定額だけでなく売却諸費用まで含めて計算し、完済できるか確認しましょう。
オーバーローンの場合も選択肢はありますので、自己判断で進めず早めに不動産会社や金融機関へ相談することをおすすめします。
「住宅ローンが残っていて、どうすればいい?」と悩んでいる方へ
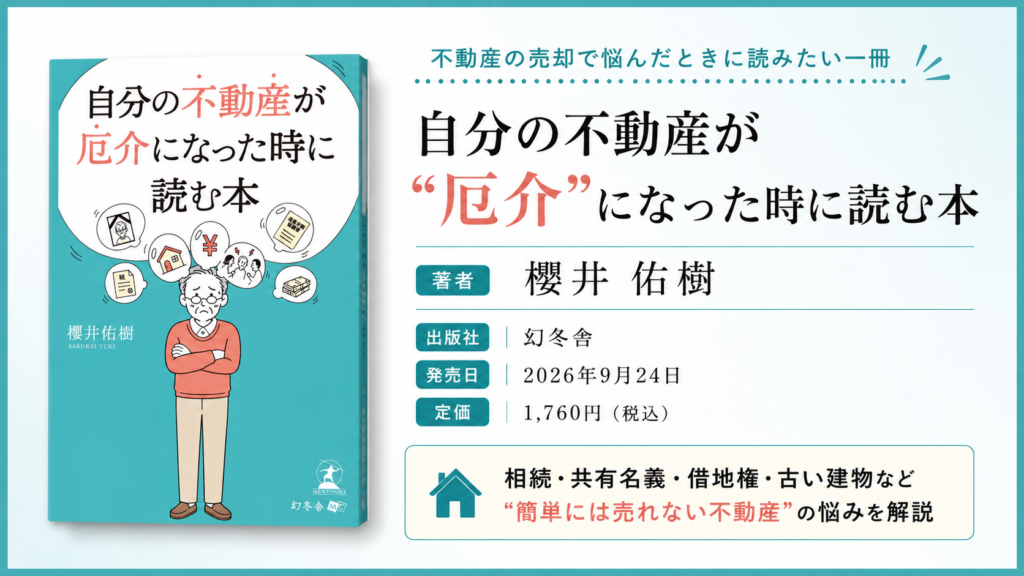
不動産の問題は、住宅ローンだけでなく、相続や共有名義、古い建物、売却条件など、複数の事情が重なって「何から手をつければいいのか分からない」という状態になることがあります。
さくら都市デザイン株式会社 代表・櫻井佑樹の著書『自分の不動産が“厄介”になった時に読む本』では、不動産を売却・整理する際に直面しやすい問題を、実例を交えながら紹介しています。
「今すぐ売ると決めているわけではないけれど、これからどうすればいいのか整理したい」という方も、不動産との向き合い方を考える一冊としてぜひ参考にしてみてください。
まとめ|住宅ローンの残債があっても家は売却できる
住宅ローンが残っている家でも、原則として引き渡しまでにローンを完済し、抵当権を抹消できれば売却できます。
まずは住宅ローン残債・売却見込み額・売却諸費用を確認し、売却後に完済できるかを判断しましょう。
アンダーローンなら通常の売却を進めやすく、オーバーローンでも自己資金や住み替えローンなどを検討できる場合があります。
返済自体が難しい場合には任意売却という選択肢もあるため、状況が深刻になる前に早めに相談することが大切です。
住宅ローンが残る家の売却でお悩みなら、さくら都市デザインへ
「住宅ローンがあといくら残っているか分からない」「今売ったらローンを完済できる?」「オーバーローンでも売却できる方法を知りたい」など、住宅ローンが残る家の売却にはさまざまな不安があります。
さくら都市デザイン株式会社では、物件の査定だけでなく、住宅ローン残債とのバランスを確認しながら、状況に応じた売却方法をご提案します。
まだ売却すると決めていない段階でも問題ありません。まずは現在の家がいくらで売れそうなのかを確認するところから、お気軽にご相談ください。
会社情報
- 代表者 櫻井 佑樹
- 所在地 〒150-0022 東京都渋谷区恵比寿南2-21-2 恵比寿サウスヒル402号
- TEL 03-6452-4090
- URL https://www.sakuratd.co.jp/
- 受付時間 10:00~19:00
- 定休日 土日祝日